আয়কর রিটার্ন জমা করুন ঝামেলামুক্তভাবে।
পরিচিতি
মাহমুদুল হাসান বিজয়
আয়কর আইনজীবী
আমার কার্যক্ষেত্র কেবল রিটার্ন দাখিলে সীমাবদ্ধ নয়; বরং আয়কর অডিট মামলা নিষ্পত্তি, আয়ের উৎসের আইনি ব্যাখ্যা, সঠিক নথিপত্র প্রস্তুতকরণ এবং ট্রাইব্যুনাল বা আপিল শুনানিতে ক্লায়েন্টদের পক্ষে আইনি প্রতিনিধিত্ব করাই আমার পেশাগত দায়িত্ব।
কার্যক্ষেত্র
আইনি সেবা
আয়কর
ব্যক্তি ও কোম্পানি ক্লায়েন্টদের রিটার্ন প্রস্তুত ও অ্যাসেসমেন্ট সংক্রান্ত আইনি সেবা।
- রিটার্ন দাখিল
- ট্যাক্স প্ল্যানিং
- অ্যাসেসমেন্ট
আয়কর অডিট নিষ্পত্তি
অডিটের জন্য নির্বাচিত ফাইলের অডিট কার্যক্রম মোকাবিলা।
- অডিট মোকাবিলা ও নিষ্পত্তি
- ADR ও বিরোধ নিষ্পত্তি
- প্রমাণাদি দাখিল
কর আপিল নিষ্পত্তি
কর কমিশনার (আপিল) এবং ট্রাইব্যুনাল বিভাগে মামলা পরিচালনা, রেফারেন্স এবং শুনানি।
- আপিল মামলা
- ট্রাইব্যুনাল শুনানি
- হাইকোর্ট রেফারেন্স
লিগ্যাল অপিনিয়ন
আয়কর আইন সংক্রান্ত নোটিশের সুনির্দিষ্ট আইনি মতামত প্রদান।
- আইনি ব্যাখ্যা
- বাজেট বিশ্লেষণ
- নোটিশের জবাব
কোম্পানি ট্যাক্স
কর্পোরেট ট্যাক্স কমপ্লায়েন্স, উৎসে করের (TDS) রিটার্ন দাখিল, ট্রেড লাইসেন্স এবং আইনি ফাইল প্রস্তুতকরণ।
- উৎসে করের রিটার্ন
- কমপ্লায়েন্স
- আইনি ফাইল
সনদ ও নিবন্ধন সেবা
করদাতাদের জন্য TIN এবং উইথহোল্ডার আইডেন্টিফিকেশন নম্বর (WIN) গ্রহণ ও সংশোধন।
- টিআইএন নিবন্ধন
- WIN গ্রহণ
- কমপ্লায়েন্স
প্রয়োজনীয় কাগজপত্র
রিটার্ন চেকলিস্ট
রিটার্ন দাখিলের প্রস্তুতি নিচ্ছেন? আইনি জটিলতা এড়াতে নিশ্চিত করুন আপনার কাছে নিচের নথিপত্রগুলো প্রস্তুত আছে।
চেকলিস্ট ডাউনলোড (PDF)বেতন বিবরণী
নিয়োগদাতার নিকট থেকে প্রাপ্ত মূল বেতন ও ভাতার সনদ।
ব্যাংক বিবরণী
১ জুলাই থেকে ৩০ জুন পর্যন্ত সকল ব্যাংক হিসাবের বিবরণী।
কর জমার চালান
পূর্ববর্তী বছরের কর পরিশোধের ট্রেজারি চালান কপি।
বিনিয়োগ প্রমাণপত্র
ডিপিএস, জীবন বীমা বা সঞ্চয়পত্রের সনদ (কর রেয়াতের জন্য)।
সম্পদের তালিকা
জমি, ফ্ল্যাট বা গাড়ির দলিলের ফটোকপি।
এনআইডি ও টিআইএন
জাতীয় পরিচয়পত্র এবং টিআইএন সার্টিফিকেটের কপি।
দ্রষ্টব্য: ব্যক্তির আয়ের উৎসের ভিন্নতার কারণে অতিরিক্ত নথিপত্রের প্রয়োজন হতে পারে।
লিংকসমূহ
গুরুত্বপূর্ণ লিংক
আয়কর সংক্রান্ত প্রয়োজনীয় ওয়েবসাইটের লিংকসমূহঃ
আইনি ব্লগ
জরুরি আইনি তথ্য
জমি ও ফ্ল্যাট বিক্রিতে আয়কর: Capital Gain ও JDA নির্দেশিকা
বাংলাদেশের সামাজিক ও অর্থনৈতিক বাস্তবতায় জমি, ভবন, ফ্ল্যাট এবং রিয়েল এস্টেট খাতের লেনদেন অত্যন্ত সংবেদনশীল। ক্ষেত্রভেদে এক একটি সম্পত্তির পেছনে একজন মানুষের সারা জীবনের সঞ্চয় যুক্ত থাকে। অথচ আয়কর আইন, ২০২৩, জাতীয় রাজস্ব বোর্ডের (NBR) ২০২৬-২৭ করবর্ষের নতুন আয়কর পরিপত্র এবং অফিশিয়াল নির্দেশিকার আইনি পরিবর্তনগুলো না জানার কারণে অনেকেই জমি বা ফ্ল্যাট বিক্রি ও হস্তান্তরের সময় অপ্রয়োজনীয় করের কবলে পড়েন অথবা কর অফিস থেকে আইনি নোটিশের মুখোমুখি হন।এই পুঙ্খানুপুঙ্খ নির্দেশিকাটি সম্পত্তি বিক্রেতা, জমি উন্নয়ন চুক্তিতে (JDA) নিযুক্ত ভূমির মালিক, ফ্ল্যাট ক্রেতা এবং উত্তরাধিকারসূত্রে প্রাপ্ত সম্পত্তির মালিকদের বাস্তব দৃষ্টিকোণ (User Perspective) থেকে ধাপে ধাপে বাস্তব গাণিতিক উদাহরণসহ সাজানো হয়েছে।জমি বা ফ্ল্যাট বিক্রেতার দৃষ্টিকোণ (Seller's Perspective — Capital Gains & Holding Period)একজন সম্পত্তির মালিক যখন তাঁর কোনো জমি, বাড়ি বা ফ্ল্যাট বিক্রয় করেন, তখন কর আইনের দৃষ্টিতে প্রথম প্রশ্নটি হলো—"সম্পত্তিটি কতদিন আপনার মালিকানায় ছিল?" কারণ আয়কর আইনের সপ্তম তফসিল এবং ২০২৬-২৭ করবর্ষের পরিপত্র অনুযায়ী এই সময়সীমার (Holding Period) ওপর ভিত্তি করেই করের হার নির্ধারিত হয়।(ক) ৫ বছরের কম সময় বনাম ৫ বছরের বেশি সময়ের হোল্ডিং পিরিয়ডঃ৫ বছর বা তার কম সময়ে বিক্রয়: সম্পত্তি ক্রয়ের বা অর্জনের ৫ বছরের মধ্যে বিক্রি করা হলে অর্জিত ক্যাপিটাল গেইন করদাতার অন্যান্য নিয়মিত আয়ের সাথে যুক্ত হবে এবং করদাতার জন্য প্রযোজ্য নিয়মিত আয়কর স্ল্যাব (১০% থেকে ৩০%) অনুযায়ী কর পরিগণনা করতে হবে।৫ বছর অতিক্রম করার পর বিক্রয়: সম্পত্তি অর্জনের ৫ বছর পর বিক্রি করা হলে অর্জিত ক্যাপিটাল গেইনের ওপর ১৫% ফ্ল্যাট করহার কার্যকর হবে।বাস্তব গাণিতিক উদাহরণ (বিক্রেতার কর হিসাব)জনাব আসাদ ২০১৯ সালে একটি প্লট ৫৫ লক্ষ টাকায় ক্রয় করেন। ২০২৬ সালে (৭ বছর পর) তিনি প্লটটি ৮৫ লক্ষ টাকায় বিক্রি করেন। হস্তান্তর দলিলের রেজিস্ট্রি করার সময় সাব-রেজিস্ট্রি অফিসে ধারা ১২৫ অনুযায়ী ৪ লক্ষ টাকা উৎসে কর (TDS) কাটে।কর পরিগণনা: ১. মোট বিক্রয়মূল্য (Open Market Value) = ৮৫,০০,০০০ টাকা ২. বাদ: প্রকৃত অর্জন মূল্য (Acquisition Cost) = (৫৫,০০,০০০) টাকা ৩. নিট মূলধনী লাভ (Realized Capital Gain) = ৩০,০০,০০০ টাকা ৪. ৫ বছরের বেশি সময় ধরে রাখায় প্রদেয় কর (১৫% ফ্ল্যাট রেট) = (৩০,০০,০০০ × ১৫%) = ৪,৫০,০০০ টাকা ৫. বাদ: সাব-রেজিস্ট্রি অফিসে পরিশোধিত উৎসে কর ক্রেডিট (TDS) = (৪,০০,০০০) টাকা ৬. রিটার্ন জমার সময় নিট প্রদেয় কর = (৪,৫০,০০০ - ৪,০০,০০০) = ৫০,০০০ টাকা।(গ) দলিলে প্রদর্শিত মূল্য বনাম ব্যাংকে প্রাপ্ত অতিরিক্ত অর্থজাতীয় রাজস্ব বোর্ডের বিশেষ বিধান অনুযায়ী, যদি রেজিস্ট্রি দলিলে কম মূল্য দেখানো সত্ত্বেও ব্যাংকিং চ্যানেল বা অন্য দালিলিক প্রমাণের মাধ্যমে অতিরিক্ত অর্থ লেনদেন হয়, তবে সেই অতিরিক্ত অংশটি সরাসরি ক্যাপিটাল গেইন হিসেবে গণ্য হবে এবং তার ওপর ১৫% ফ্ল্যাট কর প্রদেয় হবে। রেজিস্ট্রি অফিসে দেওয়া উৎসে কর (TDS) এই মোট করদায়ের সাথে সমন্বয় করা যাবে।জমি মালিক ও ডেভেলপার যৌথ উন্নয়ন চুক্তি (Landowner's Perspective — JDA & Signing Money)শহরাঞ্চলে এককভাবে বাড়ি নির্মাণ ব্যয়বহুল হওয়ায় অধিকাংশ জমি মালিক রিয়েল এস্টেট কোম্পানির সাথে যৌথ উন্নয়ন চুক্তি (Joint Development Agreement - JDA বা Specified Contract) করেন। এই চুক্তিতে ভূমির মালিকদের জন্য দুটি ভিন্ন আয়ের অংশ তৈরি হয়, যা আইন অনুযায়ী সঠিকভাবে পরিগণনা করা না হলে বড় আইনি জটিলতা দেখা দেয়।(ক) সাইনিং মানি বা অগ্রিম অর্থের ওপর উৎসে কর (Section 115)ডেভেলপার কোম্পানি যখন চুক্তির আওতায় জমির মালিককে কোনো নগদ সাইনিং মানি, সাইট মানি, বা বাড়ি ভাড়া বাবদ অর্থ প্রদান করে, তখন আয়কর আইনের ধারা ১১৫ অনুযায়ী ডেভেলপার কোম্পানি উক্ত পরিশোধিত অর্থের ওপর ১৫% হারে উৎসে কর (TDS) কেটে সরকারি কোষাগারে জমা দিতে বাধ্য।(খ) ডেভেলপার থেকে ফ্ল্যাট প্রাপ্তিতে মূলধনী লাভ (Section 58(3))আয়কর আইনের ধারা ৫৮(৩) এবং অর্থ আইন, ২০২৬ অনুযায়ী ডেভেলপার হতে জমি মালিকের প্রাপ্ত সকল সুবিধা (ফ্ল্যাট/স্পেসের আর্থিক মূল্য + নগদ সাইনিং মানি) হতে হস্তান্তরিত ভূমির প্রকৃত অর্জন মূল্য বাদ দিলে অবশিষ্ট অর্থটি ভূমির মালিকের ক্যাপিটাল গেইন হিসেবে গণ্য হবে। এই ক্যাপিটাল গেইনের ওপর ১৫% ফ্ল্যাট কর প্রযোজ্য।(গ) ৩ বছরের সমান কিস্তিতে কর পরিশোধের আইনি আইল্যান্ড (Installment Facility)জমির মালিককে সুরক্ষা দিতে ধারা ৫৮(৩)-এ একটি অনন্য সুযোগ দেওয়া হয়েছে—করদাতা ইচ্ছা করলে এই পরিগণিত ক্যাপিটাল গেইন ট্যাক্স সংশ্লিষ্ট করবর্ষ এবং পরবর্তী ২টি করবর্ষের মধ্যে সমান ৩টি বাৎসরিক কিস্তিতে বণ্টন করে পরিশোধ করতে পারবেন।গাণিতিক উদাহরণঃনাফিজুল হক ২০১১ সালে ৯০০,০০০ টাকায় পূর্বাঞ্চলে ৫ কাঠা জমি কেনেন। ২০২২ সালে তিনি একটি রিয়েল এস্টেট কোম্পানির সাথে JDA সম্পাদন করেন। ২০২৬ সালে ডেভেলপার তাঁকে ১ কোটি ৮০ লক্ষ টাকা সমমূল্যের ৪টি ফ্ল্যাট হস্তান্তর করে।কর পরিগণনা: ১. ডেভেলপার থেকে প্রাপ্ত ফ্ল্যাটসমূহের মোট আর্থিক মূল্য = ১,৮০,০০,০০০ টাকা ২. বাদ: হস্তান্তরিত জমির প্রকৃত অর্জন মূল্য = (৯০,০০,০০০) টাকা ৩. নিট মূলধনী আয় (Capital Gain) = ৯০,০০,০০০ টাকা ৪. ১৫% ফ্ল্যাট হারে মোট প্রদেয় মূলধনী কর = (৯০,০০,০০০ × ১৫%) = ১৩,৫০,০০০ টাকা। ৫. ৩ বছরের কিস্তি সুবিধা: করদাতা ২০২৬-২৭ করবর্ষে ৪,৫০,০০০ টাকা এবং পরবর্তী দুটি করবর্ষে ৪,৫০,০০০ টাকা করে ৩টি সমান কিস্তিতে এই কর পরিশোধ করতে পারবেন।উত্তরাধিকার ও হেবা সূত্রে প্রাপ্ত জমি বিক্রয় (Inherited & Gifted Property Rules)বাংলাদেশের আদালত ও রেজিস্ট্রি অফিসে সবচেয়ে বেশি লেনদেন হয় উত্তরাধিকার (Inheritance) বা হেবা (Heba) সূত্রে পাওয়া সম্পত্তি নিয়ে। অনেক করদাতা মনে করেন, যেহেতু তিনি জমিটি ফ্রিতে পেয়েছেন, তাই বিক্রির সময় পুরো বিক্রয়মূল্যের ওপরই ট্যাক্স দিতে হবে—যা সম্পূর্ণ ভুল একটি ধারণা।(ক) অর্জন মূল্য বা Cost of Acquisition নির্ধারণের আইনি সূত্র (Section 58(2)(b)(ii))আয়কর আইনের ধারা ৫৮(২)(খ)(২) অনুযায়ী, উত্তরাধিকার, দান বা হেবা সূত্রে পাওয়া সম্পত্তির অর্জন মূল্য হবে—"গ্রহীতার অনুকূলে উক্ত সম্পত্তির মালিকানা অর্জনের (Deed/Mutation) তারিখে উক্ত সম্পত্তির সমসাময়িক ন্যায্য বাজার মূল্য (Fair Market Value)"।(খ) কেন অর্জন মূল্য '০' টাকা দেখানো মারাত্মক আইনি ট্র্যাপ?যদি আপনি রিটার্নে বা ক্যাপিটাল গেইন হিসাবে অর্জিত মূল্য শূন্য (০) বসান, তবে পুরো বিক্রয়মূল্যকেই লাভ দেখিয়ে এনবিআর আপনার ওপর বিপুল অংকের জরিমানা ও করের দাবি তুলতে পারে। তাই পিতা-মাতা বা পূর্বসূরির মালিকানা অর্জনের দিনের সমসাময়িক মৌজা রেট বা সাব-রেজিস্ট্রির সার্টিফাইড ভ্যালু ধরে হিসাব প্রস্তুত করতে হয়।(গ) পারিবারিক হেবা রেজিস্ট্রেশনে উৎস কর মওকুফ (Section 125(2A))ধারা ১২৫(২ক) অনুযায়ী, পিতা-মাতা, স্বামী-স্ত্রী, সন্তান বা আপন ভাই-বোনের মধ্যে হেবা নামা বা দানের মাধ্যমে সম্পত্তি হস্তান্তরের সময় সাব-রেজিস্ট্রি অফিসে ধারা ১২৫-এর উৎসে কর (TDS) দিতে হয় না। এ ক্ষেত্রে কেবল দানকর আইন, ১৯৯০ অনুযায়ী চালান ফি ও রেজিস্ট্রেশন ফি প্রযোজ্য।জমি ও ফ্ল্যাট ক্রেতার দৃষ্টিকোণ (Buyer's Perspective — Registry TDS & Assets)একজন জমি বা ফ্ল্যাট ক্রেতার মূল দায়িত্ব হলো রেজিস্ট্রি অফিসে উৎসে কর ই-চালানের মাধ্যমে জমা দেওয়া এবং পরবর্তীতে নিজের ই-রিটার্নের সম্পদ বিবরণীতে (IT-10B / Asset Statement) সম্পত্তিটি সঠিকভাবে প্রদর্শন করা।(ক) সাব-রেজিস্ট্রি অফিসে উৎস করের এলাকাভিত্তিক হার (Section 125)২০২৬-২৭ করবর্ষের নতুন পরিপত্র অনুযায়ী মৌজা ও এলাকাভিত্তিতে উৎসে কর আদায়ে সারণী সংশোধন করা হয়েছে:ঢাকা (গুলশান, বনানী, মতিঝিল, তেজগাঁও ইত্যাদি): দলিলে উল্লিখিত ভূমির মূল্যের ৫% অথবা শতাংশ প্রতি ১,০০,০০০ থেকে ১,৫০,০০০ টাকা (যেটি বেশি)।ঢাকা (ধানমণ্ডি, ওয়ারী, শাহবাগ, রমনা, নিউমার্কেট ইত্যাদি): দলিলের ৫% অথবা শতাংশ প্রতি ৬০,০০০ থেকে ১,৫০,০০০ টাকা।অন্যান্য সিটি কর্পোরেশন ও জেলা সদর পৌরসভা: দলিলের ৩% অথবা শতাংশ প্রতি ২৫,০০০ থেকে ১,০০,০০০ টাকা।অন্যান্য ইউনিয়ন/উপজেলা এলাকা: দলিলের ২% অথবা শতাংশ প্রতি ৫০০ থেকে ১০,০০০ টাকা।ইমারত/ফ্ল্যাট সংযুক্ত থাকলে: প্রতি বর্গমিটারে ৩০০ থেকে ৮০০ টাকা অতিরিক্ত কর বা ৬% থেকে ৮% প্রদেয়।(খ) ডেভেলপার থেকে নতুন ফ্ল্যাট ক্রয়ে উৎস কর (Section 126)ডেভেলপার কোম্পানি রেজিস্ট্রি করে দেওয়ার সময় ধারা ১২৬ অনুযায়ী স্থানভেদে আবাসিক ফ্ল্যাটের জন্য প্রতি বর্গমিটারে ৭০০ থেকে ১,৬০০ টাকা এবং বাণিজ্যিক স্পেসের জন্য ২,০০০ থেকে ৬,৫০০ টাকা হারে উৎস কর সংগ্রহ করে জমা দেয়।করদাতাদের জন্য ৫টি মারাত্মক ভুল ও আইনি সমাধান (Common Traps & Solutions)উৎস করের ই-চালান হারিয়ে ফেলা: সাব-রেজিস্ট্রি অফিসে জমা দেওয়া ই-চালান হারিয়ে গেলে চূড়ান্ত রিটার্নে কর রেয়াত পাওয়া যায় না। সবসময় মূল চালানের ২ কপি সত্যায়িত কপি সংরক্ষণ করুন। হেবা জমির অর্জন মূল্য শূন্য ধরা: পৈত্রিক সম্পত্তি বিক্রির সময় মালিকানা হস্তান্তরের দিনের ফেয়ার মার্কেট ভ্যালু না বসিয়ে শূন্য বসালে ১৫% ট্যাক্সের অংক বহুগুণ বেড়ে যায়। JDA-র কিস্তি সুবিধা না নেওয়া: যৌথ উন্নয়ন চুক্তির ক্যাপিটাল গেইন এক বছরেই শোধ না করে ধারা ৫৮(৩) অনুযায়ী রিটার্নে ৩ বছরের সমপরিমাণ কিস্তির আবেদন করুন। অতিরিক্ত প্রাপ্ত অর্থ ব্যাংকিং চ্যানেলে না নেওয়া: রেজিস্ট্রি দলিলের বাইরের টাকা ক্যাশে নিলে পরবর্তীতে সম্পদ বিবরণীতে অসঙ্গতি দেখা দেবে এবং ৫০% পর্যন্ত জরিমানা হতে পারে। হোল্ডিং পিরিয়ড ৫ বছর হিসাব না করা: ফ্ল্যাট বা জমি বিক্রির সিদ্ধান্ত নেওয়ার সময় ৪ বছর ১১ মাস হলে কিছুদিন অপেক্ষা করে ৫ বছর পূর্ণ করে বিক্রি করলে করের হার ৩০% স্ল্যাব থেকে একলাফে ১৫% ফ্ল্যাট রেটে নেমে আসে।স্থাবর সম্পত্তি পরিচালনা, হস্তান্তর ও বিক্রয় সংক্রান্ত আয়কর আইনি প্রক্রিয়াটি কেবল একটি ফরম পূরণের বিষয় নয়; এটি আপনার অর্জিত স্থাবর সম্পদের আইনি স্থায়িত্ব নিশ্চিত করার প্রধান ভিত্তি। সঠিক হোল্ডিং পিরিয়ড নির্বাচন, প্রদেয় উৎসে করের সমন্বয় এবং প্রফেশনাল ট্যাক্স প্ল্যানিংয়ের মাধ্যমে আপনি আইনসম্মতভাবেই আপনার আয়করের অংক সর্বনিম্ন পর্যায়ে নিয়ে আসতে পারেন।

চাকরিজীবীদের আয়কর গাইড | করমুক্ত সীমা ও নিয়ম
বাংলাদেশের কর ব্যবস্থায় মধ্যবিত্ত চাকরিজীবী ও সাধারণ বেতনভোগী করদাতাদের জন্য বছর শেষে আয়ের হিসাব মেলানো এবং সঠিক সময়ে রিটার্ন দাখিল করা অত্যন্ত গুরুত্বপূর্ণ একটি আইনি দায়িত্ব। বিশেষ করে বর্তমান সময়ে পকেটের আয়ের কতটা অংশ করের জন্য বরাদ্দ থাকবে, আর কতটা অংশ সঞ্চয় হিসেবে নিজের কাছে রাখা যাবে—তা নিয়ে করদাতাদের চিন্তার অন্ত থাকে না। এই ২০২৬-২৭ করবর্ষে করমুক্ত আয়ের সাধারণ সীমা এবং করের হারগুলোতে যেমন বড় পরিবর্তন এসেছে, তেমনি চাকরিজীবীদের জন্য জাতীয় রাজস্ব বোর্ডের (NBR) কর পরিগণনার ক্ষেত্রেও এসেছে সুনির্দিষ্ট কিছু সংস্কার। চাকরি খাতের মোট করযোগ্য আয় নির্ধারণের জটিল হিসাব এবং সম্পূর্ণ আইনি উপায়ে অনলাইনে কর রেয়াত দাবি করার সেরা কৌশলগুলো নিয়ে নিচে বিস্তারিত আলোচনা করা হলো।১. সাধারণ ব্যক্তি করদাতার করমুক্ত সীমা এবং করের স্ল্যাবসমূহঃশুরুতেই একটি বিষয় স্পষ্টভাবে জেনে রাখা আবশ্যক যে, নতুন অর্থ আইন ও সরকারি প্রজ্ঞাপন অনুযায়ী করমুক্ত আয়ের সাধারণ সীমা এবং করের স্ল্যাবগুলো কেবল চাকরিজীবীদের জন্য নয়, বরং দেশের সকল সাধারণ ব্যক্তি করদাতার (যেমন: ব্যবসায়ী, বাড়ির মালিক, স্বাধীন পেশাজীবী ইত্যাদি) জন্য সমানভাবে প্রযোজ্য। ২০২৬-২৭ করবর্ষে সাধারণ ব্যক্তি করদাতাদের জন্য করমুক্ত আয়ের সাধারণ সীমা বৃদ্ধি করে সরাসরি ৪,০০,০০০ টাকা নির্ধারণ করা হয়েছে। তবে করদাতার বিশেষ শ্রেণী বা যোগ্যতার ওপর ভিত্তি করে (যেমন: নারী, ৬৫ বছরের বেশি বয়সী প্রবীণ নাগরিক, প্রতিবন্ধী এবং জুলাই গণঅভ্যুত্থানে আহত করদাতা) এই সীমার ভিন্নতা রয়েছে। করমুক্ত সীমা অতিক্রম করার পর আয়ের অতিরিক্ত অংশের ওপর ধাপে ধাপে ১০% থেকে শুরু করে সর্বোচ্চ ৩০% পর্যন্ত করের হার কার্যকর হয়। দেশের সকল শ্রেণীর করদাতার জন্য প্রযোজ্য এই সাধারণ করমুক্ত সীমা এবং কোন স্ল্যাবে কত শতাংশ কর প্রযোজ্য হবে, তা বিস্তারিত গাণিতিক উদাহরণসহ জানতে আমার এই ২০২৬-২৭ করবর্ষের নতুন করমুক্ত সীমা ও ট্যাক্স স্ল্যাব সম্পূর্ণ ব্লগটি পড়ে নিতে পারেন।২. চাকরি খাতের বিশেষ করছাড়ঃআয়কর আইন, ২০২৩ অনুযায়ী চাকরিজীবী করদাতাদের সুরক্ষায় একটি চমৎকার সাধারণ করছাড়ের বিধান রয়েছে। চাকরি হতে অর্জিত মোট বার্ষিক আয়ের (যার মধ্যে মূল বেতন, বাড়ি ভাড়া, চিকিৎসা ভাতা, যাতায়াত ভাতা, বোনাস ইত্যাদি সব উপাদান অন্তর্ভুক্ত থাকে) একটি বড় অংশকে সরাসরি করমুক্ত রাখা হয়। আইন অনুযায়ী করযোগ্য চাকরি খাতের মোট আয়ের এক-তৃতীয়াংশ (১/৩ অংশ) অথবা বাৎসরিক ৪,৫০,০০০ টাকা—এই দুইটির মধ্যে যেটি কম হবে, সেই পরিমাণ অর্থ সরাসরি মোট আয় থেকে করমুক্ত হিসেবে বাদ যাবে। এই বিশেষ ছাড়ে কিন্তু কোনো প্রকার সঞ্চয়পত্র বা ডিপিএস-এ বিনিয়োগ দেখানোর প্রয়োজন পড়ে না, এটি সব চাকরিজীবীর জন্য আইনি অধিকার।৩. সরকারি বেতন আদেশভুক্ত বনাম বেসরকারি ও ব্যাংক কর্মকর্তাঃবেতনভোগীদের কর পরিগণনায় সবচেয়ে বড় বিভাজনটি ঘটে তাঁদের কর্মক্ষেত্রের ধরনের ওপর ভিত্তি করে: সরকারি বেতন আদেশভুক্ত কর্মকর্তা-কর্মচারী: সরকারের মূল সিভিল সার্ভিস এবং বিশেষ কিছু স্বায়ত্তশাসিত প্রতিষ্ঠানের কর্মকর্তাদের আয়ের ক্ষেত্রে বিশেষ প্রজ্ঞাপন (S.R.O. No. 225-Law/2023) প্রযোজ্য। এই নিয়মে তাঁদের সরকার কর্তৃক প্রাপ্ত বাড়ি ভাড়া, চিকিৎসা, যাতায়াতসহ সকল প্রকার ভাতা সম্পূর্ণ করমুক্ত। তাঁদের ক্ষেত্রে কেবলমাত্র মূল বেতন (Basic Salary) এবং উৎসব বোনাস (Festival Bonus) করযোগ্য আয়ের অন্তর্ভুক্ত হবে এবং এর ওপর নিয়মিত কর স্ল্যাব অনুযায়ী ট্যাক্স হিসাব করতে হবে।বেসরকারি ও তফসিলি ব্যাংক কর্মকর্তা: সোনালী ব্যাংক, জনতা ব্যাংক বা অন্যান্য তফসিলি ব্যাংক স্বায়ত্তশাসিত বা রাষ্ট্রায়ত্ত কর্পোরেশন হিসেবে কাজ করলেও এদের কর্মকর্তা-কর্মচারীরা সরাসরি সরকারি বেতন আদেশভুক্ত কমপ্লায়েন্সের সম্পূর্ণ সুবিধা পান না। বেসরকারি এবং এই ব্যাংক কর্মকর্তাদের ক্ষেত্রে প্রাপ্ত বাড়ি ভাড়া, চিকিৎসা, যাতায়াত, ইন্সেন্টিভ বা পারফরম্যান্স বোনাস এবং অন্যান্য সুবিধা সবই চাকরি খাতের আয়ের অংশ হিসেবে গণ্য হবে। অতঃপর এই মোট আয়ের ওপর ওই পূর্বোক্ত ১/৩ অংশ বা ৪.৫০ লক্ষ টাকা করমুক্তির নিয়ম প্রয়োগ করে করযোগ্য আয় বের করতে হবে। (নোট: চাকরিজীবনের পাশাপাশি করদাতার যদি নিজস্ব বাড়ি বা সম্পত্তি থাকে এবং সেখান থেকে বাড়ি ভাড়া বাবদ আয় অর্জিত হয়, তবে সাধারণ বেতনের পাশাপাশি তাঁর জন্য বাড়ি ভাড়ার আয়কর নিয়ম ও জামানতের ওপর করের বিধান অনুযায়ী ফেরতযোগ্য সিকিউরিটি জামানতের ওপর বিশেষ কর পরিগণনা করতে হবে।)৪. বিনিয়োগ রেয়াতের মাধ্যমে প্রদেয় কর হ্রাস করার কৌশলঃচাকরিজীবীদের নিট করযোগ্য আয় নিরূপণের পর দ্বিতীয় গুরুত্বপূর্ণ ধাপ হলো অনুমোদিত খাতে বিনিয়োগ করে প্রদেয় কর বা নিট ট্যাক্স সরাসরি কমিয়ে আনা। অর্থ আইন, ২০২৬ অনুযায়ী সাধারণ বিনিয়োগের ওপর রেয়াতের হার ১৫% থেকে কমিয়ে সরাসরি ১০% করা হয়েছে। এখন একজন চাকরিজীবী তাঁর মোট করযোগ্য আয়ের ৩%, মোট বার্ষিক অনুমোদিত বিনিয়োগের ১০% অথবা সর্বোচ্চ আইনি সীমা ৭,৫০,০০০ টাকার মধ্যে যেটি সবচেয়ে কম, সেটাই কর ছাড় হিসেবে পাবেন। বিনিয়োগের ক্ষেত্রে চাকরিজীবীদের জন্য সবচেয়ে বড় হাতিয়ার হলো অনুমোদিত প্রভিডেন্ট ফান্ড (Recognized Provident Fund) । এই ফান্ডে করদাতার নিজের করা চাঁদার ওপর তিনি সরাসরি বিনিয়োগ রেয়াত দাবি করতে পারবেন। এছাড়া পরবর্তীতে চাকরি শেষে অথবা একটানা ৫ বছর চাকরি করার পর এই ফান্ড থেকে উত্তোলিত সম্পূর্ণ মূল টাকা এবং তার ওপর অর্জিত সুদ সম্পূর্ণ করমুক্ত (Tax-free) থাকবে। প্রভিডেন্ট ফান্ডের পাশাপাশি অনুমোদিত ডিপিএস (বাৎসরিক সর্বোচ্চ ১,২০,০০০ টাকা), জীবন বীমার প্রিমিয়াম এবং সরকারি ট্রেজারি বন্ডে বিনিয়োগের মাধ্যমে কীভাবে কর সর্বনিম্ন পর্যায়ে নিয়ে আসবেন, তার আইনি কৌশল জানতে পড়ুন বিনিয়োগ রেয়াতের নতুন কাঠামো ও কর রেয়াতের নিয়মাবলী।৫. সময়মতো অনলাইন ই-রিটার্ন দাখিল এবং জরিমানা এড়ানোর পরামর্শঃNBR এর সর্বশেষ নির্দেশিকা অনুযায়ী, দেশের সাধারণ করদাতাদের জন্য আয়কর রিটার্ন দাখিলের একমাত্র এবং সবচেয়ে আধুনিক মাধ্যম হলো অনলাইন ই-রিটার্ন বা e-Return পোর্টাল। চাকরিজীবীদের ক্ষেত্রে বছর শেষে নিয়োগকর্তা কর্তৃক কেটে রাখা উৎসে কর (TDS) এবং ব্যাংক জমার বিপরীতে কাটা করের সফল সমন্বয় নিশ্চিত করতে অনলাইন ফাইলিং সবচেয়ে নিরাপদ মাধ্যম। সর্বোপরি, মনে রাখবেন যে নির্ধারিত সময়সীমার পরে রিটার্ন দাখিল করলে আপনি নিয়মিত কর রেয়াত এবং ষষ্ঠ তফসিল অনুযায়ী প্রাপ্ত চাকরি খাতের অধিকাংশ কর অব্যাহতির আইনি অধিকার সম্পূর্ণরূপে হারাবেন। তাই জরিমানার হাত থেকে বাঁচতে এবং ৫% আর্লি-বার্ড কর ছাড়ের সুবিধা নিতে সময়মতো রিটার্ন জমা দেওয়া আবশ্যক। রিটার্ন জমার সর্বশেষ তারিখ এবং দেরিতে ফাইল জমার আইনি ক্ষতি সম্পর্কে বিস্তারিত জানতে আমাদের এই রিটার্ন দাখিলের সময়সীমা ও জরিমানা এড়ানোর উপায় গাইডটি দেখে নিন।পরিশেষে বলা যায়, কর প্রদান বা বাৎসরিক রিটার্ন দাখিল করা কেবল একটি আনুষ্ঠানিক তথ্য পূরণ বা বাটন প্রেস করার বিষয় নয়; এটি মূলত রাষ্ট্রের নিকট আপনার কষ্টার্জিত আয়ের একটি স্থায়ী ও সংবেদনশীল আইনি ঘোষণা। অর্থ আইন, ২০২৬-এর অধীনে কর ব্যবস্থাকে যেভাবে কঠোর আইনি কাঠামোর মধ্যে নিয়ে আসা হয়েছে, সেখানে প্রতিটি হিসাবের শতভাগ নির্ভুলতা বজায় রাখা অত্যন্ত জরুরি। চাকরি খাতের এক-তৃতীয়াংশ করছাড়ের পরিগণনা, প্রভিডেন্ট ফান্ডের করমুক্ত অংশ নির্ধারণ এবং আর্থিক সম্পদের উৎসে করের সফল সমন্বয়—প্রতিটি ধাপে আইনি সূক্ষ্মতা ও গভীরতার প্রয়োজন রয়েছে। বছর শেষে তাড়াহুড়ো করে আইনি ঝুঁকিতে পড়ার চেয়ে অর্থবছরের শুরু থেকেই একটি সুনির্দিষ্ট কর পরিকল্পনা প্রণয়ন এবং অভিজ্ঞ প্রফেশনালের পরামর্শ গ্রহণ করা আপনার কষ্টার্জিত আয়ের সঠিক সুরক্ষা নিশ্চিত করতে পারে।

ব্যবসা ও পেশা খাতের কর ব্যবস্থা এবং টার্নওভার ট্যাক্সের বিশ্লেষণ
বাংলাদেশের কর ব্যবস্থায় ২০২৬ সালের নতুন অর্থ আইন এবং আয়কর আইনের সংশোধনীগুলোর মাধ্যমে একটি যুগান্তকারী পরিবর্তন আনা হয়েছে, যা দেশের করদাতাদের ব্যবসায়িক ও পেশাগত সিদ্ধান্তের ক্ষেত্রে সুদূরপ্রসারী প্রভাব ফেলবে। এই বছরের আয়কর আইনের সবচেয়ে মৌলিক পরিবর্তনটি হলো—আয়কর আইনে ব্যবসা এবং পেশাকে আনুষ্ঠানিকভাবে একই ছাতার নিচে নিয়ে আসা হয়েছে। ইতিপূর্বে চিকিৎসকেরা চেম্বার থেকে, আইনজীবীরা ওকালতি থেকে কিংবা চার্টার্ড অ্যাকাউন্টেন্টরা ফার্ম থেকে যে আয় করতেন, তা প্রায়শই "অন্যান্য উৎসের আয়" বা পৃথক একটি অস্পষ্ট ক্যাটাগরিতে পরিগণনা করা হতো, যা নিয়ে করদাতা ও কর কর্মকর্তাদের মধ্যে বিভ্রান্তির শেষ ছিল না। নতুন আইনে এই সমস্ত স্বাধীন পেশাজীবী—যেমন চিকিৎসক, প্রকৌশলী, স্থপতি, আইনজীবী, চার্টার্ড অ্যাকাউন্টেন্ট, কস্ট অ্যান্ড ম্যানেজমেন্ট অ্যাকাউন্টেন্ট, চার্টার্ড সেক্রেটারি, কনসালটেন্ট ইত্যাদি পেশাগত আয়কে সরাসরি "ব্যবসা ও পেশা হতে আয়" (Income from Business or Profession) খাতের অন্তর্ভুক্ত করা হয়েছে। এর ফলে একদিকে যেমন পেশাজীবীদের জন্য কর পরিগণনার নিয়ম ও বৈধ খরচ বাদ দেওয়ার সুযোগ অত্যন্ত স্পষ্ট ও সহজ হয়েছে, অন্যদিকে তাঁদের ওপর হিসাব রক্ষণ ও অডিট কমপ্লায়েন্সের আইনি বাধ্যবাধকতাও বহুলাংশে বৃদ্ধি পেয়েছে। আইন অনুযায়ী, স্বাভাবিক ব্যক্তি করদাতা ছাড়া অন্যান্য করদাতার বাৎসরিক টার্নওভার যদি নির্দিষ্ট সীমা অতিক্রম করে, তবে চার্টার্ড অ্যাকাউন্টেন্ট দ্বারা অডিট করা আইনিভাবে বাধ্যতামূলক করা হয়েছে। এছাড়া ব্যবসা বা পেশা থেকে আয় থাকলে নিজেদের চেম্বার বা ব্যবসাপ্রতিষ্ঠানের দৃশ্যমান স্থানে রিটার্ন দাখিলের প্রমাণপত্র (PSR) ঝুলিয়ে রাখা বাধ্যতামূলক। এই নিয়ম অমান্য করলে ন্যূনতম ২০,০০০ টাকা থেকে শুরু করে সর্বোচ্চ ৫০,০০০ টাকা পর্যন্ত জরিমানার স্পষ্ট বিধান রয়েছে।অডিট ও আয় পরিগণনাপত্র দাখিলের নতুন নিয়মব্যবসায়ী বা স্বাধীন পেশাজীবী হিসেবে যারা এককভাবে অথবা অংশীদারি ফার্মের মাধ্যমে নিজেদের কার্যক্রম পরিচালনা করছেন, তাঁদের জন্য অর্থ আইন, ২০২৬-এর মাধ্যমে অডিটের নিয়মে একটি চমৎকার শৃঙ্খলা আনা হয়েছে। নতুন নিয়মে আপনি যদি একক মালিকানাধীন বা প্রোপরাইটরশিপ ব্যবসা পরিচালনা করেন (যাঁরা স্বাভাবিক ব্যক্তি করদাতা হিসেবে গণ্য), তবে আপনার বাৎসরিক টার্নওভার বা মূলধন যতই হোক না কেন, রিটার্নের সাথে চার্টার্ড অ্যাকাউন্টেন্ট দ্বারা অডিটেড ফিন্যান্সিয়াল স্টেটমেন্ট জমা দেওয়ার কোনো আইনি বাধ্যবাধকতা নেই। তবে ব্যতিক্রম হিসেবে, ব্যক্তি করদাতার যদি কোনো দীর্ঘমেয়াদি চুক্তি থেকে ব্যবসায়িক আয় অর্জিত হয়ে থাকে, কেবল তখনই অডিট রিপোর্টের প্রয়োজন পড়বে। অংশীদারি ফার্ম, ব্যক্তিসংঘ এবং হিন্দু অবিভক্ত পরিবারের (HUF) ক্ষেত্রে অডিটের নিয়মটি অনেক স্পষ্ট করা হয়েছে। নতুন নিয়মে এই শ্রেণীর করদাতাদের বাৎসরিক টার্নওভার যদি ১০ কোটি টাকা অতিক্রম করে অথবা ব্যবসায়িক মূলধন ৫ কোটি টাকার বেশি হয়, কেবল তখনই রিটার্নের সাথে ১. চার্টার্ড অ্যাকাউন্ট্যান্ট (Chartered Accountant - CA) অথবা ২. কস্ট অ্যান্ড ম্যানেজমেন্ট অ্যাকাউন্ট্যান্ট (Cost and Management Accountant - CMA) অথবা ৩. আয়কর আইনজীবী (Income Tax Lawyer) দ্বারা নিরীক্ষিত আর্থিক বিবরণী দাখিল করা বাধ্যতামূলক। এই সীমার নিচে থাকলে অংশীদারি ফার্ম বা ব্যক্তিসংঘের জন্য অডিট রিপোর্টের প্রয়োজন পড়বে না। তবে সবচেয়ে গুরুত্বপূর্ণ সংস্কারটি হলো—অডিটের বাধ্যবাধকতা না থাকলেও, বাৎসরিক টার্নওভার বা মূলধন যতই কম হোক না কেন, দেশের প্রতিটি অংশীদারি ফার্ম, ব্যক্তিসংঘ বা হিন্দু অবিভক্ত পরিবারের জন্য তাঁদের বাৎসরিক আয়কর রিটার্নের সাথে নিবন্ধিত চার্টার্ড অ্যাকাউন্টেন্ট, কস্ট অ্যান্ড ম্যানেজমেন্ট অ্যাকাউন্টেন্ট অথবা অনুমোদিত আয়কর আইনজীবী দ্বারা প্রত্যয়িত সুনির্দিষ্ট "আয় পরিগণনাপত্র" (Income Computation Sheet) দাখিল করা বাধ্যতামূলক করা হয়েছে।ব্যবসায়ের অনুমোদনযোগ্য খরচ ও বিয়োজন নীতিঃব্যবসা বা পেশা খাতের প্রকৃত করযোগ্য নিট আয় নির্ধারণ করার জন্য করদাতাদের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো কোন খরচগুলো তাঁরা আইনগতভাবে ব্যবসার আয় থেকে বাদ দিতে পারবেন। কাঁচামাল বা পণ্য ক্রয় সংক্রান্ত খরচ ব্যবসার প্রধান অনুমোদনযোগ্য খরচ, তবে কাঁচামাল ক্রয়ের ক্ষেত্রে এককালীন ৫ লক্ষ টাকার বেশি নগদ বা ক্যাশ লেনদেন করা হলে তা ব্যবসার খরচ হিসেবে অননুমোদিত হবে এবং আইন অনুযায়ী তা বিশেষ ব্যবসায়িক আয় হিসেবে নিয়মিত হারে করযোগ্য হবে। ব্যবসা বা পেশার কার্যালয়, শোরুম বা ফ্যাক্টরির জন্য পরিশোধিত ভাড়ার সম্পূর্ণ খরচটি অনুমোদনযোগ্য হলেও তা অবশ্যই ব্যাংক ট্রান্সফারের মাধ্যমে পরিশোধ করতে হবে, অন্যথায় ভাড়ার সম্পূর্ণ খরচটি অননুমোদিত ব্যয় হিসেবে গণ্য হয়ে ব্যবসার আয়ের সাথে যুক্ত হয়ে যাবে।কর্মচারীদের বেতন পরিশোধের ক্ষেত্রে তা অবশ্যই ব্যাংক ট্রান্সফারের মাধ্যমে পরিশোধ করতে হবে।বিজ্ঞাপনের বাইরে নগদ বা উপহারের মাধ্যমে করা অন্যান্য প্রচারণামূলক বা প্রোমোশনাল খরচের সর্বোচ্চ সীমা অর্থ আইন, ২০২৬-এর মাধ্যমে বাৎসরিক টার্নওভারের সরাসরি ১% করা হয়েছে, যা ব্যবসা প্রসারে করদাতাদের কর ছাড়ের সুযোগ অনেক বাড়িয়ে দেবে। আপ্যায়ন খরচের ক্ষেত্রেও পূর্বের ধাপে ধাপে জটিল হিসাব বাতিল করে অত্যন্ত সহজ নিয়ম করা হয়েছে, যার অধীনে আপ্যায়ন ব্যয় বিয়োজন ব্যতীত নিরূপিত আয়ের সর্বোচ্চ ৪% অথবা করদাতার দাবিকৃত প্রকৃত আপ্যায়ন খরচ, এই দুইয়ের মধ্যে যেটি কম হবে, সেই পরিমাণ ব্যবসার খরচ হিসেবে বাদ দেওয়া যাবে।এছাড়াও, ব্যবসা বা পেশা পরিচালনায় প্রাসঙ্গিক অন্যান্য নিয়মিত খরচগুলোকেও ব্যবসার বৈধ খরচ হিসেবে আয়কর আইন অনুযায়ী বিয়োজন করার স্পষ্ট আইনি সুযোগ দেওয়া হয়েছে। এই খরচগুলোর মধ্যে অন্যতম হলো—ব্যবসায়িক মালামাল বা সম্পদ সুরক্ষার জন্য পরিশোধিত বীমা প্রিমিয়াম এবং অফিস, আসবাবপত্র, চেম্বার বা ফ্যাক্টরি মেরামতের প্রকৃত ব্যয়। কার্যালয় বা কারখানায় ব্যবহৃত বিদ্যুৎ, গ্যাস, পানি, পয়ঃনিষ্কাশন এবং প্রয়োজনীয় জ্বালানি বা ফুয়েল বিলের প্রকৃত পরিশোধিত অর্থ ব্যবসার খরচ হিসেবে বাদ দেওয়া যাবে। কর্মকর্তা-কর্মচারীদের কাজের দক্ষতা বৃদ্ধির লক্ষ্য আয়োজিত পেশাগত প্রশিক্ষণ ব্যয়, ব্যবসার মালামাল সংগ্রহ বা সাধারণ যাতায়াতের জন্য কর্মকর্তা-কর্মচারীদের প্রকৃত যাতায়াত ও ভ্রমণ খরচ, এবং ব্যবসার নিয়মিত যোগাযোগের জন্য ব্যবহৃত ইন্টারনেট, মোবাইল ও ডাক বা কুরিয়ার বিলের বাৎসরিক ব্যয়ের অর্থ ব্যবসার খরচ হিসেবে দাবি করা যাবে। হিসাব নিরীক্ষার জন্য চার্টার্ড অ্যাকাউন্টেন্টদের অডিট ফি, কর আইনজীবীদের প্রফেশনাল ফি, ব্যবসার যেকোনো আইনি লড়াইয়ের ব্যয়, এবং আন্তর্জাতিক বাণিজ্যের ক্ষেত্রে বৈদেশিক মুদ্রার বিনিময় হারের ওঠানামার কারণে সংঘটিত প্রকৃত লোকসান ব্যবসার খরচ হিসেবে সমন্বয়যোগ্য। ব্যবসার বকেয়া পাওনার যে অংশটি আইনি পদক্ষেপ নেওয়ার পরও আদায় করা সম্ভব হয়নি এবং কুঋণ বা মন্দ ঋণ (Bad Debt) হিসেবে লিখে ফেলা হয়েছে, তা কর কর্মকর্তার অনুমোদন সাপেক্ষে ব্যবসার খরচ হিসেবে বিয়োজন করা যাবে। ব্যবসা বা পেশা পরিচালনার সুবিধার্থে কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান হতে নেওয়া ঋণের ওপর বাৎসরিক পরিশোধিত সুদ বা মুনাফার অর্থ এবং ব্যবসার জন্য কেনা আসবাবপত্র, দালানকোঠা বা ভারী যন্ত্রপাতির অবচয় বা অবলোপন ভাতা (Depreciation & Amortization) ব্যবসার অন্যতম প্রধান বাদযোগ্য খরচ হিসেবে গণ্য হবে। পাশাপাইশি এই সুনির্দিষ্ট খরচগুলোর বাইরেও যদি করদাতা প্রমাণ করতে পারেন যে কোনো নির্দিষ্ট খরচ সম্পূর্ণরূপে এবং শুধুমাত্র ব্যবসা বা পেশার স্বার্থেই করা হয়েছে, তবে কর কর্মকর্তা তা ব্যবসার সাধারণ ব্যয় হিসেবে অনুমোদন করবেন।খুচরা বিক্রেতা বা রিটেইল ব্যবসার জন্য পণ্য ক্রয়ে নতুন অগ্রিম করঃদেশের খুচরা ব্যবসা খাতকে আনুষ্ঠানিক কর কাঠামোর মধ্যে নিয়ে আসতে এবং করের জাল বিস্তৃত করতে অর্থ আইন, ২০২৬-এর মাধ্যমে মূল আয়কর আইনে একটি অত্যন্ত যুগান্তকারী নতুন ধারা ১৩০ক (Section 130A) সংযোজন করা হয়েছে। এই নতুন বিধান অনুযায়ী, কোনো পণ্য উৎপাদক বা ম্যানুফ্যাকচারার, আমদানিকারক, পরিবেশক, সরবরাহকারী বা আড়তদার যখন কোনো খুচরা বিক্রেতার (Retailer) কাছে সরাসরি পণ্য বিক্রয় বা সরবরাহ করবেন, তখন সেই বিক্রয় বা সরবরাহের বিপরীতে প্রস্তুতকৃত বিল বা চালানের মোট মূল্যের ওপর অতিরিক্ত ০.২% (শূণ্য দশমিক দুই শতাংশ) হারে অগ্রিম আয়কর সংগ্রহ বা কেটে রাখবেন।এই কেটে রাখা অগ্রিম করটি খুচরা বিক্রেতাদের জন্য কোনো চূড়ান্ত করদায় নয়, বরং এটি বছর শেষে তাঁদের নিয়মিত করদায়ের সাথে সমন্বয়ের যোগ্য। ধরা যাক, একজন খুচরা মুদি দোকানদার বা কাপড়ের রিটেইলার কোনো বড় পরিবেশক বা কোম্পানির কাছ থেকে বাৎসরিক মোট ৫০,০০,০০০ টাকার মালামাল স্টক করার জন্য ক্রয় করলেন। নতুন নিয়ম অনুযায়ী, মালামাল সরবরাহের সময় কোম্পানি উক্ত চালানের ওপর অতিরিক্ত ০.২% অর্থাৎ ১০,০০০ টাকা অগ্রিম কর হিসেবে সংগ্রহ করে সরকারি কোষাগারে জমা দেবে। খুচরা বিক্রেতা বছর শেষে যখন তাঁর আয়কর রিটার্ন দাখিল করবেন, তখন তিনি এই ১০,০০০ টাকা অগ্রিম কর (Advance Tax) হিসেবে প্রদর্শন করে তাঁর মূল করদায় থেকে সরাসরি বাদ দিতে পারবেন। এর ফলে ছোট বড় সকল খুচরা বিক্রেতার ব্যবসায়িক লেনদেনের তথ্য কর ফাইলের সাথে সঙ্গতিপূর্ণ রাখা সহজ হবে।টার্নওভার ট্যাক্স এবং এসএমই খাতের ওপর এর প্রভাবঃব্যবসায়ীদের কর ব্যবস্থাপনায় সবচেয়ে বেশি আলোচিত এবং অত্যন্ত সংবেদনশীল অংশ হলো ধারা ১৬৩(৫) অনুযায়ী আরোপিত ন্যূনতম কর বা টার্নওভার কর। অর্থ আইন, ২০২৬-এ প্রাথমিকভাবে সাধারণ ব্যবসা ও লিমিটেড কোম্পানির ক্ষেত্রে ব্যবসায় লাভ বা লোকসান নির্বিশেষে বাৎসরিক মোট গ্রস প্রাপ্তি বা টার্নওভারের ওপর ফ্ল্যাট ১% ন্যূনতম কর বাধ্যতামূলক করা হয়েছিল। তবে ব্যবসায়ী মহলের ব্যাপক আপত্তি ও FBCCI-এর আনুষ্ঠানিক দাবির প্রেক্ষিতে, জাতীয় রাজস্ব বোর্ড (NBR) ৩১ আগস্ট ২০২৬ তারিখে একটি নতুন প্রজ্ঞাপন (এসআরও নং ৩২৪-আইন/আয়কর-০৫/২০২৬) জারি করে ধারা ১৬৩(৬)-এর সারণিতে উল্লিখিত ১% টার্নওভার করের নিয়মটি বাতিল করেছে। এই সংশোধনীর ফলে এখন থেকে টার্নওভার কর আর ফ্ল্যাট হারে নয়, বরং ব্যবসার আকার অনুযায়ী তিনটি ধাপে (Tiered Structure) নির্ধারিত হবে।নতুন হার অনুযায়ীঃ বাৎসরিক গ্রস প্রাপ্তি বা টার্নওভার ২ (দুই) কোটি টাকা পর্যন্ত হলে — কোনো টার্নওভার ট্যাক্স প্রযোজ্য হবে না (০%) । বাৎসরিক টার্নওভার ২ কোটি টাকার অধিক তবে ৪ (চার) কোটি টাকার অধিক নয়, এমন ক্ষেত্রে — টার্নওভারের ০.৫০% হারে কর প্রযোজ্য হবে। বাৎসরিক টার্নওভার ৪ কোটি টাকার অধিক হলে — পূর্বের মতোই টার্নওভারের ১% হারে কর প্রযোজ্য হবে।এই সংশোধনী প্রজ্ঞাপন জারির তারিখ থেকেই অবিলম্বে কার্যকর হয়েছে। উল্লেখ্য, এই সাধারণ হারের বাইরে বিশেষ কিছু খাতের জন্য আলাদা হার এখনও বহাল রয়েছে — তামাকজাত পণ্য প্রস্তুতকারকদের ক্ষেত্রে এই করের হার ৩%, কার্বনেটেড বেভারেজ ও মিষ্টি পানীয় প্রস্তুতকারকদের ক্ষেত্রে ২.৫%, এবং মোবাইল ফোন অপারেটর ও এনটিটিএন (NTTN) প্রতিষ্ঠানের জন্য ১.৫% প্রযোজ্য হবে। তবে উৎপাদনে নিয়োজিত নতুন শিল্প প্রতিষ্ঠানের ক্ষেত্রে বাণিজ্যিক উৎপাদন শুরুর প্রথম ৩ বছরের জন্য এই করের হার হ্রাস করে মাত্র ০.২% করা হয়েছে; একই সাথে অর্থ আইনের বিশেষ প্রোভিসো বা শর্তানুযায়ী কোনো সরকারি সংস্থা, রাষ্ট্রায়ত্ত প্রতিষ্ঠান বা কর্পোরেশন কর্তৃক সার, বীজ অথবা নিত্যপ্রয়োজনীয় ভোগ্যপণ্য আমদানি, বিতরণ বা খোলা বাজারে বিক্রয়, কমিশন ব্যবসা, ডিও (Delivery Order) ব্যবসা, মানি এক্সচেঞ্জ ব্যবসা, এবং স্বর্ণ, রৌপ্য, স্বর্ণালংকার, রৌপ্যালংকার, রত্ন-হীরক বা প্ল্যাটিনাম ক্রয়-বিক্রয় ব্যবসাকে এই টার্নওভার কর বা ন্যূনতম করের আওতা থেকে সম্পূর্ণ অব্যাহতি দেওয়া হয়েছে। নতুন প্রজ্ঞাপনে টার্নওভার কর কেমন হবে, একটু উদাহরণ দিয়ে দেখা যাক— উদাহরণ–১: কোনো ব্যবসায়ীর বার্ষিক টার্নওভার ১ কোটি ৫০ লাখ টাকা। যেহেতু এটি ২ কোটি টাকার সীমার মধ্যেই আছে, তাই টার্নওভার কর হচ্ছে শূন্য টাকা। উদাহরণ–২: ধরা যাক, একজন ব্যবসায়ীর টার্নওভার ৩ কোটি ৫০ লাখ টাকা। এটি ২ কোটির বেশি কিন্তু ৪ কোটির কম হওয়ায়, পুরো ৩ কোটি ৫০ লাখ টাকার ওপর ০.৫০% হারে টার্নওভার কর হচ্ছে— ৩,৫০,০০,০০০ × ০.৫০% = ১,৭৫,০০০ টাকা। লক্ষণীয়, শুধু ২ কোটির অতিরিক্ত অংশের ওপর নয়—পুরো অঙ্কের ওপরই এই হার প্রযোজ্য। উদাহরণ–৩: এবার ধরুন, টার্নওভার ৬ কোটি টাকা। যেহেতু এটি ৪ কোটির সীমা ছাড়িয়ে গেছে, তাই পুরো ৬ কোটি টাকার ওপর ১% হারে টার্নওভার কর হচ্ছে— ৬,০০,০০,০০০ × ১% = ৬,০০,০০০ টাকা। এখানেও একই নিয়ম— ৪ কোটির উপরের অংশে নয়, বরং সম্পূর্ণ টার্নওভারের ওপর এই হার বসবে। তবে মনে রাখতে হবে, টার্নওভার কর শূন্য হওয়া মানে ব্যবসার নিয়মিত আয়করও শূন্য—এমন নয়। ব্যবসার করযোগ্য আয় থাকলে প্রচলিত নিয়মে আয়কর হিসাব করতে হবে।ফ্রেট ফরোয়ার্ডিং এজেন্ট, সিঅ্যান্ডএফ এজেন্ট, শিপিং এজেন্টদের ও ইটভাটার কর কাঠামো কর ব্যবস্থাঃআমাদের দেশে আন্তর্জাতিক আমদানি-রপ্তানি বাণিজ্যের সাথে জড়িত বিশেষায়িত সেবামূলক প্রতিষ্ঠান যেমন সিঅ্যান্ডএফ এজেন্ট, ফ্রেট ফরোয়ার্ডিং এজেন্ট এবং শিপিং এজেন্টদের জন্য কর নির্ধারণের ক্ষেত্রে বিশেষ বিধান কার্যকর রয়েছে। আয়কর আইনের ধারা ১২২ অনুযায়ী, সিঅ্যান্ডএফ এজেন্টদের লাইসেন্স নবায়ন এবং পণ্য খালাসের সময় প্রাপ্ত কমিশনের ওপর সরাসরি ১০% (দশ শতাংশ) হারে উৎসে কর কর্তন করা হয়ে থাকে। কিন্তু ফ্রেট ফরোয়ার্ডিং এবং শিপিং এজেন্টদের ক্ষেত্রে অর্থ আইন, ২০২৬-এর সংশোধিত ধারা ১২৪-এর মাধ্যমে উৎসে কর আদায়ের ক্ষেত্রে একটি অত্যন্ত যুগোপযোগী ও ভারসাম্যপূর্ণ ফর্মুলা প্রবর্তন করা হয়েছে।নতুন নিয়ম অনুযায়ী, ফ্রেট ফরোয়ার্ডিং এজেন্ট বা শিপিং এজেন্ট কর্তৃক প্রাপ্ত মোট গ্রস বিলের ১% (এক শতাংশ) অথবা উক্ত এজেন্টের ইনভয়েসে যদি কমিশন সুনির্দিষ্টভাবে উল্লেখ থাকে তবে উক্ত কমিশনের ১০% (দশ শতাংশ)—এই দুইটির মধ্যে হিসাব কষে যে পরিমাণ করের অংকটি বেশি হবে, সেই হারেই উৎসে কর কর্তন করতে হবে। বিষয়টি একটি বাস্তব উদাহরণের মাধ্যমে বোঝা যাক। ধরা যাক, একটি শিপিং এজেন্সি বিদেশ থেকে ১ কোটি টাকার একটি গ্রস বিল পেল, যার ইনভয়েসে এজেন্টের নিজস্ব কমিশন হিসেবে সুনির্দিষ্টভাবে ৫ লক্ষ টাকা আলাদা করে উল্লেখ আছে। এখন করের হিসাব কষলে দেখা যাবে, কমিশনের ১০% হিসেবে করের পরিমাণ আসে ৫০,০০০ টাকা এবং সম্পূর্ণ গ্রস বিলের ১% হিসেবে করের পরিমাণ আসে ১,০০,০০০ টাকা। যেহেতু গ্রস বিলের ১% অর্থাৎ ১ লক্ষ টাকা কমিশনের ১০% (৫০ হাজার টাকা) অপেক্ষা বেশি, তাই ব্যাংক এই বিল ছাড় করার সময় সরাসরি ১ লক্ষ টাকা উৎসে কর হিসেবে কেটে সরকারি কোষাগারে জমা দেবে। এই নিয়মের ফলে এজেন্সির প্রকৃত লেনদেনের ধরনের ওপর ভিত্তি করে যৌক্তিকভাবে কর কর্তন নিশ্চিত হয়।পাশাপাশি ইট প্রস্তুতকারী প্রতিষ্ঠান বা ইটভাটাগুলোর লাইসেন্স গ্রহণ ও নবায়নের সময় পরিবেশ বিপর্যয় রোধ ও কর আদায়ের লক্ষ্যে আইনের ধারা ১৩০-এর অধীনে অগ্রিম আয়কর আদায়ের নিয়ম অত্যন্ত কঠোর করা হয়েছে। অর্থ আইন, ২০২৬-এর নতুন প্রতিস্থাপিত ধারা ১৩০ অনুযায়ী, ইটভাটাগুলোর সেকশন বা ঘনফুটের ধারণক্ষমতার ওপর ভিত্তি করে যথাক্রমে ১ লক্ষ টাকা, ১.৫ লক্ষ টাকা, ২ লক্ষ টাকা এবং ৩ লক্ষ টাকা বাৎসরিক অগ্রিম কর এ-চালানের মাধ্যমে পরিশোধের প্রমাণক দাখিল করা বাধ্যতামূলক করা হয়েছে। কোনো ইটভাটা মালিক যদি যথাসময়ে এই বাৎসরিক অগ্রিম কর পরিশোধ করতে ব্যর্থ হন, তবে পরবর্তী বছর নবায়নের সময় তাঁকে পূর্ববর্তী বকেয়া করের সমপরিমাণ টাকা জরিমানা সহ আইন অনুযায়ী দ্বিগুণ কর পরিশোধ করে লাইসেন্স নবায়ন করতে হবে।ট্রেড লাইসেন্স নবায়নের সময় এলাকাভিত্তিক উৎসে কর ও এ-চালানের বাধ্যবাধকতাঃযেকোনো ব্যবসা পরিচালনার প্রাথমিক ভিত্তি হলো ট্রেড লাইসেন্স। আয়কর আইনের ধারা ১৩১ অনুযায়ী, দেশের প্রতিটি ব্যবসা প্রতিষ্ঠানকে তাঁদের ট্রেড লাইসেন্স নবায়ন করার সময় এলাকা এবং ব্যবসার অবস্থানের ওপর ভিত্তি করে একটি নির্দিষ্ট হারে অগ্রিম উৎসে কর পরিশোধ করতে হয়। এই অগ্রিম করের হার নিম্নরূপ সাজানো হয়েছেঢাকা দক্ষিণ সিটি কর্পোরেশন, ঢাকা উত্তর সিটি কর্পোরেশন এবং চট্টগ্রাম সিটি কর্পোরেশন এলাকার ব্যবসা প্রতিষ্ঠানের ট্রেড লাইসেন্স নবায়নের জন্য অগ্রিম কর ৩,০০০ (তিন হাজার) টাকা।দেশের অন্যান্য যেকোনো সিটি কর্পোরেশন এলাকায় অবস্থিত ব্যবসা প্রতিষ্ঠানের জন্য অগ্রিম কর ২,০০০ (দুই হাজার) টাকা।জেলা সদরে অবস্থিত যেকোনো পৌরসভার (Pourashava Sadar) জন্য অগ্রিম করের হার ১,০০০ (এক হাজার) টাকা।অন্যান্য যেকোনো গ্রামীণ বা সাধারণ পৌরসভার ব্যবসা প্রতিষ্ঠানের জন্য অগ্রিম করের হার ৫০০ (পাঁচশত) টাকা নির্ধারণ করা হয়েছে।ট্রেড লাইসেন্স নবায়নের এই অগ্রিম কর পরিশোধের ক্ষেত্রে নতুন অর্থ আইনের মাধ্যমে একটি বড় প্রশাসনিক কঠোরতা আনা হয়েছে। পূর্বে এই ট্যাক্সের টাকা যেকোনো ব্যাংকের পে-অর্ডার বা লোকাল ম্যানুয়াল চালানের মাধ্যমে পরিশোধ করা যেত, কিন্তু বর্তমান নিয়মে ট্রেড লাইসেন্স নবায়নের অগ্রিম করের সম্পূর্ণ টাকাটি বাধ্যতামূলকভাবে সুনির্দিষ্ট অনলাইন এ-চালানের (a-Challan) মাধ্যমে পরিশোধ করতে হবে। এ-চালানের মাধ্যমে টাকা পরিশোধের সফল ডিজিটাল রসিদ ছাড়া কোনো সিটি কর্পোরেশন বা পৌরসভা কর্তৃপক্ষ ট্রেড লাইসেন্স নবায়ন করবে না। এই অগ্রিম কর বছর শেষে রিটার্ন দাখিলের সময় সমন্বয়ের সুযোগ থাকবে।পরিশেষে বলা যায়, অর্থ আইন, ২০২৬-এর এই সুদূরপ্রসারী সংশোধনীসমূহ দেশের কর ব্যবস্থাকে একদিকে যেমন ডিজিটালাইজেশন ও শৃঙ্খলার দিকে নিয়ে যাচ্ছে, অন্যদিকে করদাতাদের—বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোক্তা এবং স্বাধীন পেশাজীবীদের জন্য এটি অত্যন্ত সংবেদনশীল আইনি চ্যালেঞ্জ তৈরি করেছে। একই সাথে, নতুন ধারা ১৩০ক-এর অধীনে খুচরা ক্রয়ে ০.২% অগ্রিম কর আদায়ের মতো বিষয়গুলো অপ্রাতিষ্ঠানিক ব্যবসা খাতকে আনুষ্ঠানিক অর্থনীতির আওতায় নিয়ে আসার কার্যকরী উদ্যোগ। তবে পূর্বের ১% ফ্ল্যাট টার্নওভার ট্যাক্সের কারণে লোকসানের মুখেও ব্যবসায়ীদের ওপর যে বিপুল করের বোঝা ও কার্যকরী মূলধন হ্রাসের ঝুঁকি তৈরি হয়েছিল, নতুন সংশোধনী তা অনেকাংশে প্রশমিত করেছে।

বাড়ি ভাড়ার আয়কর নিয়ম ও জামানতের ওপর কর
আমাদের সমাজে ঘর, ফ্ল্যাট বা বাণিজ্যিক স্পেস ভাড়া দেওয়ার সময় ভাড়াটিয়ার কাছ থেকে অগ্রিম টাকা বা সিকিউরিটি ডিপোজিট নেওয়া একটি দীর্ঘদিনের প্রচলিত প্রথা। তবে নতুন কর আইনের অধীনে বাড়ি ভাড়ার ক্ষেত্রে কর নিরূপণের নিয়মে বেশ কিছু গুরুত্বপূর্ণ পরিবর্তন আনা হয়েছে — এবং এটি ২০২৬-২৭ করবর্ষের সামগ্রিক পরিবর্তনের একটি গুরুত্বপূর্ণ অংশ। আপনি যদি কোনো সম্পত্তি ভাড়া দিয়ে থাকেন বা ভবিষ্যতে দেওয়ার পরিকল্পনা করেন, তবে বার্ষিক রিটার্নে ট্যাক্সের হিসাব সঠিকভাবে মেলাতে এবং আইনি জটিলতা এড়াতে এই নিয়মগুলো জেনে রাখা জরুরি। (বিশেষ ভাড়া আয়) ফেরতযোগ্য সিকিউরিটি জামানতের ওপর করঃসাধারণত ভাড়াটিয়া ঘর বা দোকান ছেড়ে চলে গেলে তাঁর অগ্রিম বা সিকিউরিটি ডিপোজিট ফেরত দেওয়া হয়। পূর্বে বাড়িওয়ালাদের এই ফেরতযোগ্য জামানতের ওপর কোনো কর দিতে হতো না। তবে পরিবর্তিত নিয়ম অনুযায়ী, কোনো অর্থবছর শেষে (৩০ জুন তারিখে) বাড়িওয়ালার হাতে জমা থাকা সিকিউরিটি ডিপোজিটের যে অংশ থাকবে, তার সরাসরি ১০% অর্থ "বিশেষ ভাড়া আয়" (Special Rent Income) হিসেবে করযোগ্য আয়ের সাথে যুক্ত হবে। প্রতি বছর ৩০শে জুনের অবশিষ্টাংশের ওপর এই হার প্রযোজ্য। উদাহরণস্বরূপ, আপনি ভাড়াটিয়ার কাছ থেকে ৫,০০,০০০ টাকা ফেরতযোগ্য জামানত নিয়েছেন এবং ৩০শে জুনেও পুরো টাকা আপনার কাছেই আছে। এই ৫ লক্ষ টাকার ১০% অর্থাৎ ৫০,০০০ টাকা আপনার করযোগ্য আয়ের সাথে যুক্ত হয়ে যাবে এবং নিয়মিত করের হার অনুযায়ী এর ওপর ট্যাক্স দিতে হবে।অফেরতযোগ্য অগ্রিম বা সেলামি বণ্টন করার বিশেষ সুবিধাঃবাণিজ্যিক সম্পত্তি বা দোকান ভাড়া দেওয়ার সময় বাড়িওয়ালারা প্রায়ই এককালীন বড় অঙ্কের অফেরতযোগ্য টাকা নেন, যাকে কর আইনে "সেলামি বা প্রিমিয়াম" (Salami or Premium) বলা হয়। নতুন নিয়ম অনুযায়ী, এই অফেরতযোগ্য সেলামি যে বছর গ্রহণ করবেন, সে বছরই তা "বিশেষ ভাড়া আয়" হিসেবে করযোগ্য হবে। তবে করদাতাকে একটি বিশেষ সুবিধা দেওয়া হয়েছে — পুরো টাকা এক বছরে না দেখিয়ে, লিজ বা ভাড়ার মেয়াদ অথবা সর্বোচ্চ ৫ বছর (যেটি কম), সেই মেয়াদে ইচ্ছেমতো বণ্টন করে প্রতি বছর অল্প অল্প করে কর দেওয়া যায়। যেমন, এককালীন ৫,০০,০০০ টাকা অফেরতযোগ্য সেলামি পেলেন, ভাড়ার চুক্তির মেয়াদ ৭ বছর — যেহেতু ৫ বছর কম, তাই সর্বোচ্চ ৫ বছরে ভাগ করতে পারবেন। প্রতি বছর ১,০০,০০০ টাকা করে করযোগ্য আয়ের সাথে যোগ করে ট্যাক্স দিতে পারবেন, ফলে এক বছরেই বড় অঙ্কের ট্যাক্স দেওয়ার চাপ থেকে বাঁচবেন। টাকা ফেরত দেওয়ার সুবিধা: চুক্তির মাঝপথে অফেরতযোগ্য অগ্রিমের কোনো অংশ ভাড়াটিয়াকে ফেরত দিলে, সেই বছরের ভাড়া আয় হিসাবের সময় ফেরত দেওয়া অংশ বাদ দিতে পারবেন।নিয়মিত ভাড়া আয়ের ওপর মেরামতের খরচ বাবদ ছাড়ঃমোট ভাড়ামূল্যের ওপর সরাসরি হিসাব করে: বাণিজ্যিক সম্পত্তি (দোকান/অফিস) এর ক্ষেত্রে বাৎসরিক মোট ভাড়ার ৩০% মেরামত ও রক্ষণাবেক্ষণ খরচ হিসেবে বাদ দেওয়া যাবে।আবাসিক সম্পত্তি (থাকার ঘর/ফ্ল্যাট) এর ক্ষেত্রে বাৎসরিক মোট ভাড়ার ২৫% মেরামতের খরচ হিসেবে বাদ দেওয়া যাবে।ভাড়া আদায়ে ব্যাংকিং চ্যানেলের বাধ্যবাধকতাঃনতুন কর আইনে নগদে ভাড়া নেওয়ার বিষয়টি কঠোরভাবে নিয়ন্ত্রণ করা হয়েছে। সম্পত্তি ভাড়ার বিপরীতে যেকোনো প্রাপ্তি অবশ্যই ব্যাংক ট্রান্সফার বা ব্যাংকিং চ্যানেলের মাধ্যমে গ্রহণ করা উচিত। ব্যাংকিং চ্যানেল ছাড়া ভাড়া গ্রহণ করলে তিনটি সমস্যা হবে: অগ্রিমের কিস্তি সুবিধা বাতিল: ৫ লক্ষ টাকার বেশি অগ্রিম নগদে নিলে তা সরাসরি ওই বছরের "বিশেষ ভাড়া আয়" হিসেবে গণ্য হবে এবং বণ্টন/কিস্তির সুবিধা পাওয়া যাবে না।TDS ৫০% বৃদ্ধি: আইন অনুযায়ী নিয়মিত ৫% উৎসে করের জায়গায় ৭.৫% উৎসে কর কর্তন হবে।ভাড়াটিয়ার খরচ বাতিল: প্রাতিষ্ঠানিক/কর্পোরেট ভাড়াটিয়া ক্যাশে ভাড়া দিলে তা তাদের কর ফাইলে ব্যবসায়িক খরচ হিসেবে দাবি করতে পারবে না।পুরো বিষয়টি আরও সহজে বোঝার জন্য আসুন আমরা একজন সাধারণ বাড়িওয়ালা জনাব আরিফের ভাড়া খাতের করযোগ্য আয়ের হিসাবটি ধাপে ধাপে দেখে নিই। তিনি গুলশানে তাঁর একটি বাণিজ্যিক স্পেস মাসিক ৫০,০০০ টাকায় ভাড়া দিয়েছেন। চুক্তির সময় তিনি ভাড়াটিয়ার কাছ থেকে ৫,০০,০০০ টাকা ফেরতযোগ্য নিরাপত্তা জামানত নিয়েছেন এবং এককালীন ৩,০০,০০০ টাকা অফেরতযোগ্য সেলামি গ্রহণ করেছেন (যা তিনি ৫ বছরের সমহারে কর বণ্টনের সুবিধা নেওয়ার সিদ্ধান্ত নিয়েছেন)। চলুন দেখে নিই নতুন নিয়মে তাঁর ভাড়া খাতের মোট করযোগ্য আয় কত হবে: নিয়মিত ভাড়া খাতের আয় হিসাব বাৎসরিক মোট ভাড়া প্রাপ্তি (৫০,০০০ টাকা × ১২ মাস) = ৬,০০,০০০ টাকা। বাদ: বাণিজ্যিক ব্যবহারের জন্য সংবিধিবদ্ধ মেরামত খরচ ছাড় (মোট ভাড়ার ৩০%): (১,৮০,০০০) টাকা।সুতরাং, নিয়মিত ভাড়া খাতের নিট আয় (ক) = (৬,২০,০০০ - ১,৮০,০০০) = ৪,২০,০০০ টাকা।বিশেষ ভাড়া আয় নির্ণয়ঃবিশেষ ভাড়া খাতের আয়ের হিসাব ফেরতযোগ্য নিরাপত্তা জামানতের ওপর বিশেষ আয় (৫,০০,০০০ টাকার ১০%) = ৫০,০০০ টাকা। অফেরতযোগ্য সেলামির বাৎসরিক কিস্তি (৩,০০,০০০ টাকা ÷ ৫ বছর) = ৬০,০০০ টাকা। সুতরাং, মোট বিশেষ ভাড়া খাতের আয় (খ) = (৫০,০০০ + ৬০,০০০) = ১,১০,০০০ টাকা।জনাব আরিফের মোট করযোগ্য ভাড়া খাতের আয় (ক + খ) = (৪,২০,০০০ + ১,১০,০০০) = ৫,৩০,০০০ টাকা। অর্থাৎ, আগে জনাব আরিফের করযোগ্য ভাড়া খাতের আয় হতো কেবল ৪,২০,০০০ টাকা। কিন্তু নতুন আইনের কারণে ফেরতযোগ্য জামানত ও সেলামি নেওয়ার ফলে তাঁর করযোগ্য আয়ের সাথে অতিরিক্ত ১,১০,০০০ টাকা যুক্ত হয়ে নিয়মিত হারে কর পরিশোধ করতে হবে।
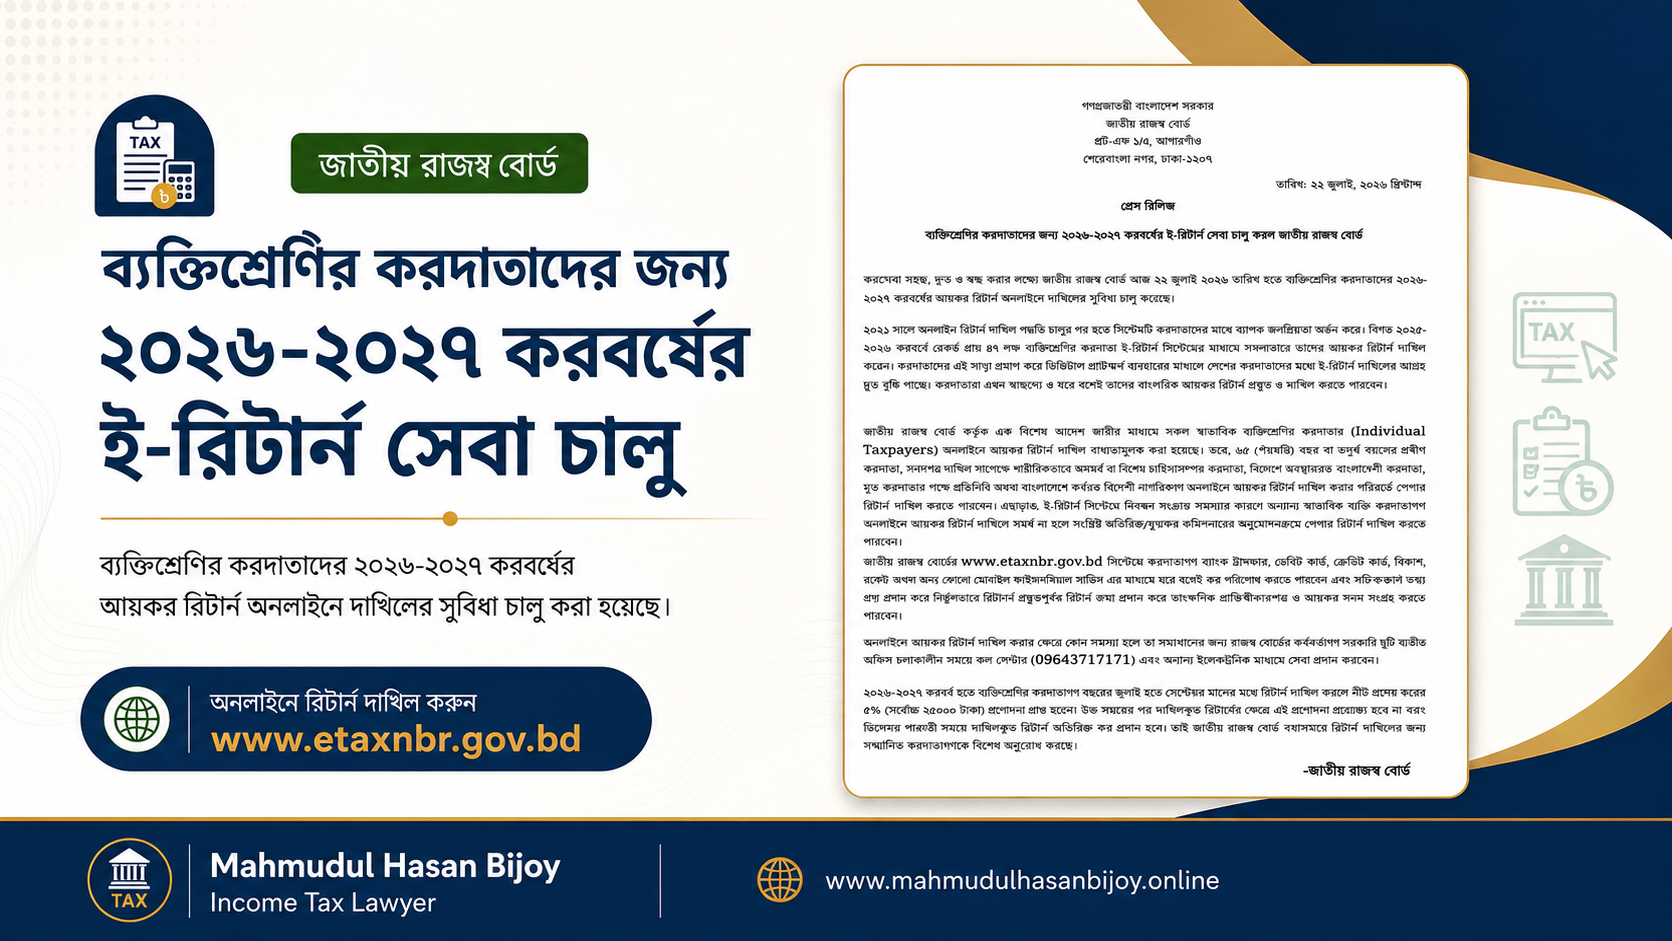
২০২৬-২৭ করবর্ষের ই-রিটার্ন (E-Return) জমার পোর্টাল আপডেট
২২ জুলাই ২০২৬ থেকে etaxnbr.gov.bd-এর অনলাইন সার্ভার নতুন করবর্ষের জন্য সম্পূর্ণ আপডেট করা হয়েছে। এখন থেকে করদাতারা অত্যন্ত সহজে ২০২৬-২৭ করবর্ষের বার্ষিক আয়কর রিটার্ন অনলাইনে জমা দিতে পারবেন।২০২১ সাল থেকে পরীক্ষামূলকভাবে ই-রিটার্ন ব্যবস্থা চালু হলেও প্রতি বছরই করদাতার সুবিধার জন্য এই পোর্টালটি আধুনিক ও স্বয়ংক্রিয় করা হয়। গত ২০২৫-২৬ করবর্ষে রেকর্ড ৪৭ লক্ষ করদাতা এই ডিজিটাল সিস্টেম ব্যবহার করে ঘরে বসেই তাদের রিটার্ন জমা দিয়েছেন।জুলাই–সেপ্টেম্বরে জমা দিলে যা পাবেনঃঅর্থ আইন ২০২৬ অনুযায়ী এবার রিটার্ন জমার সময়ের ওপর সরাসরি করের হিসাব নির্ভর করবে। কবে জমা দিচ্ছেন সেটাই এখন সবচেয়ে গুরুত্বপূর্ণ সিদ্ধান্ত।১ জুলাই — ৩০ সেপ্টেম্বরঃ নিট প্রদেয় করের ওপর সরাসরি ৫% ছাড়, সর্বোচ্চ ২৫,০০০ টাকা। এই উইন্ডো একবার বন্ধ হলে আর পাওয়া যাবে না।১ অক্টোবর — ৩১ ডিসেম্বরঃ কোনো ছাড় নেই, কোনো জরিমানাও নেই। স্বাভাবিক সময়।১ জানুয়ারি — ৩১ মার্চঃ প্রদেয় করের ২% অথবা ৩,০০০ টাকা বিলম্ব কর — যেটি বেশি।১ এপ্রিল — ৩০ জুনঃ প্রদেয় করের ৫% অথবা ৫,০০০ টাকা বিলম্ব কর — যেটি বেশি।বিস্তারিত জানুন: রিটার্ন দাখিলের নতুন সময়সীমা ও Year-Round Filingদেরিতে দিলে শুধু জরিমানা নয়, আরও বড় ক্ষতিএখানেই বেশিরভাগ করদাতা ভুল করেন। দেরিতে রিটার্ন দিলে জরিমানার পাশাপাশি কর রেয়াত (Tax Rebate) এবং ষষ্ঠ তফসিলের অধিকাংশ কর অব্যাহতির সুবিধা সম্পূর্ণ বাতিল হয়ে যাবে।২০২৬-২৭ করবর্ষে রেয়াতের হার আগের চেয়ে কমই আছে — বিনিয়োগের ওপর ১০%, সর্বোচ্চ ৭.৫ লাখ। এই সুবিধাটুকুও বিলম্বে রিটার্ন দিলে আর থাকবে না। টাকার অঙ্কে এই ক্ষতি জরিমানার চেয়ে অনেক বেশি।কাদের অনলাইনে রিটার্ন জমা বাধ্যতামূলক নয়?সকল স্বাভাবিক ব্যক্তি করদাতার জন্য অনলাইনে রিটার্ন বাধ্যতামূলক। তবে নিচের শ্রেণির করদাতারা পেপার রিটার্ন দিতে পারবেন:৬৫ বছর বা তার বেশি বয়সী করদাতা, শারীরিকভাবে অসমর্থ বা বিশেষ চাহিদাসম্পন্ন করদাতা (সনদ সাপেক্ষে), বিদেশে অবস্থানরত বাংলাদেশী করদাতা, মৃত করদাতার পক্ষে প্রতিনিধি এবং বাংলাদেশে কর্মরত বিদেশী নাগরিক।প্রথমবার ও প্রবাসী করদাতাদের জন্য বিশেষ সুবিধাপ্রথমবার রিটার্ন দাখিলকারী: আপনি যদি জীবনে প্রথমবার করদাতা হিসেবে নিবন্ধিত হয়ে রিটার্ন দিতে যান, তবে কোনো বিলম্ব কর বা জরিমানা ছাড়াই আয়বর্ষ শেষের পরবর্তী বছর অর্থাৎ ৩০ জুন ২০২৭ পর্যন্ত যেকোনো দিন রিটার্ন দাখিল করতে পারবেন।প্রবাসী করদাতা: বিদেশে অবস্থানরত করদাতারা দেশে ফেরার দিন থেকে পরবর্তী ৯০ দিনের মধ্যে কোনো প্রকার বিলম্ব জরিমানা ছাড়াই রিটার্ন দাখিল করার আইনি সুবিধা পাবেন।কীভাবে অনলাইনে রিটার্ন দেবেনetaxnbr.gov.bd পোর্টালে গিয়ে আপনার বায়োমেট্রিক সিম দিয়ে নিবন্ধিত মোবাইল নম্বর ও টিআইএন (E-TIN) ব্যবহার করে সাইন-ইন করুন। প্রয়োজনীয় তথ্যাদি প্রদানের পর ইন্টারনেট ব্যাংকিং, ডেবিট/ক্রেডিট কার্ড অথবা মোবাইল ব্যাংকিং (বিকাশ, রকেট, নগদ) ব্যবহার করে এ-চালানের মাধ্যমে প্রদেয় কর পরিশোধ করা যাবে। সঠিক তথ্য দিয়ে রিটার্ন সাবমিট করামাত্রই পোর্টাল থেকে তাৎক্ষণিকভাবে রিটার্ন দাখিলের প্রমাণপত্র (PSR) এবং আয়কর সনদ ডাউনলোড করে নেওয়া যাবে।রিটার্ন দাখিলের আগে প্রয়োজনীয় কাগজপত্র গুছিয়ে নিন: রিটার্ন দাখিলের চেকলিস্ট। আয়ের উৎস একাধিক হলে, সারচার্জের বিষয় থাকলে বা হিসাব জটিল মনে হলে এখনই প্রস্তুতি নেওয়া ভালো। একজন NBR-তালিকাভুক্ত আয়কর আইনজীবীর পরামর্শ নিন।
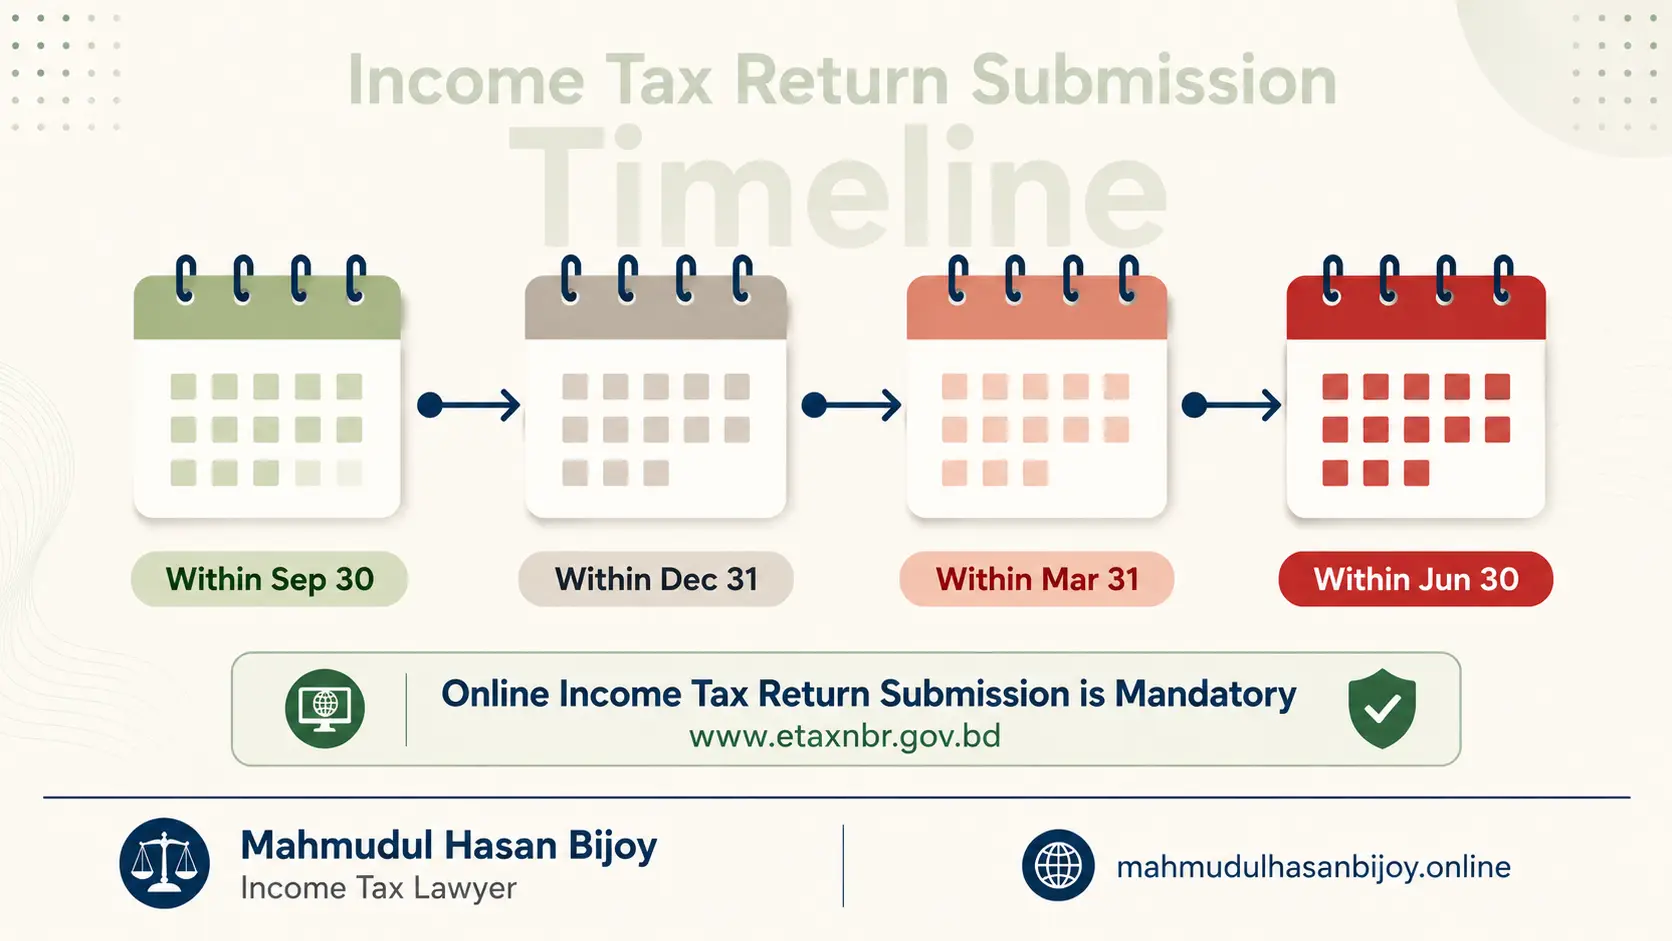
আয়কর রিটার্ন দাখিলের নতুন সময়সীমা -Tax Day বাতিল, চালু হলো Year-Round Filing
বাংলাদেশে আয়কর ব্যবস্থাপনায় (Income Tax Management) করদাতাদের জন্য একটি যুগান্তকারী সংস্কার এসেছে। অর্থ আইন ২০২৬-এর সংশোধনীতে "ট্যাক্স ডে" নামের পুরনো কনসেপ্ট সম্পূর্ণ বাতিল করা হয়েছে। এর জায়গায় ধারা ১৭০-এর অধীনে চালু হয়েছে Year-Round Return Filing ব্যবস্থা, যেখানে করদাতারা সারা বছর ধরে যেকোনো সময় রিটার্ন দাখিল করতে পারবেন।তবে করদাতারা (স্বাভাবিক ব্যক্তি ও হিন্দু অবিভক্ত পরিবার) অর্থবছরের ঠিক কোন সময়ে তাদের রিটার্ন দাখিল করছেন, তার ওপর ভিত্তি করে করদায়ে বিশেষ ছাড় (Incentive) অথবা অতিরিক্ত বিলম্ব করের সময়োপযোগী আইনি বিধান সংযোজিত হয়েছে। নিচে রিটার্ন দাখিলের সংশোধিত সময়সূচি, জরিমানার হার এবং বিশেষ আইনি বিষয়গুলো বিস্তারিত ব্যাখ্যা করা হলোঃ১ জুলাই থেকে ৩০ সেপ্টেম্বর — আগাম রিটার্ন দাখিলে ৫% বিশেষ কর ছাড় (Early-Bird Rebate): যারা বছরের শুরুতেই সুশৃঙ্খলভাবে রিটার্ন জমা দেবেন, তাদের জন্য বিশেষ আর্থিক প্রণোদনা রাখা হয়েছে। এই ৩ মাসের মধ্যে রিটার্ন দাখিল করলে করদাতা তার নিয়মিত প্রদেয় করের ওপর সরাসরি ৫% কর ছাড় বা প্রণোদনা পাবেন (যার সর্বোচ্চ আইনি সীমা ২৫,০০০ টাকা)।১ অক্টোবর থেকে ৩১ ডিসেম্বর — নিয়মিত ও স্বাভাবিক সময়সীমা: এই সময়কালকে রিটার্ন দাখিলের সাধারণ বা নিয়মিত সময়সীমা হিসেবে বিবেচনা করা হবে। এই সময়ে রিটার্ন জমা দিলে অতিরিক্ত কোনো জরিমানা বা বিলম্ব কর দিতে হবে না, তবে আগাম জমা দেওয়ার কোনো বাড়তি সুবিধাও পাওয়া যাবে না।১ জানুয়ারি থেকে ৩১ মার্চ — প্রথম ধাপের বিলম্ব কর: ৩১ ডিসেম্বরের নিয়মিত সময় পার হওয়ার পর রিটার্ন দাখিল করলে তা "বিলম্বে রিটার্ন" (Late Return) হিসেবে গণ্য হবে। এই ৩ মাসের মধ্যে বিলম্ব রিটার্ন জমা দিলে প্রদেয় করের ওপর ২% অতিরিক্ত কর অথবা ফ্ল্যাট ৩,০০০ টাকা (এই দুইটির মধ্যে যেটি বেশি) বিলম্ব কর বা জরিমানা হিসেবে প্রদেয় হবে।১ এপ্রিল থেকে ৩০ জুন — দ্বিতীয় ধাপের বিলম্ব কর: বিলম্বের মেয়াদ দীর্ঘায়িত হলে, অর্থাৎ অর্থবছরের শেষ ৩ মাসের মধ্যে রিটার্ন দাখিল করা হলে জরিমানার পরিমাণ বৃদ্ধি পাবে। এই সময়ে রিটার্ন দাখিলের ক্ষেত্রে প্রদেয় করের ওপর সরাসরি ৫% অতিরিক্ত বিলম্ব কর অথবা ৫,০০০ টাকা (এই দুইটির মধ্যে যেটি বেশি) পরিশোধ করতে হবে।বিশেষ শ্রেণীর করদাতাদের জন্য রিটার্ন জমার সময়সীমায় ব্যতিক্রমঃকরদাতাদের করজালে অভ্যস্ত করতে এবং প্রবাসী বাংলাদেশীদের রেমিট্যান্স ও অবদানকে সম্মান জানাতে আইনের নতুন সংশোধনীতে বিশেষ দুটি শ্রেণীকে বিলম্ব জরিমানার সাধারণ নিয়ম থেকে সম্পূর্ণ মুক্ত রাখা হয়েছে। এর ফলে তারা দেশে ফিরে বা প্রথম বছরের জন্য কোনো বাড়তি মানসিক চাপ ছাড়াই কর ফাইল গোছানোর পর্যাপ্ত অবকাশ পাবেন। প্রথমবার রিটার্ন দাখিলকারী করদাতা (First-time Filer): যেসকল স্বাভাবিক ব্যক্তি করদাতা জীবনে প্রথমবার আয়কর রিটার্ন দাখিল করছেন, তাদের ক্ষেত্রে বিলম্ব করের সাধারণ নিয়মটি প্রযোজ্য হবে না। তারা কোনো অতিরিক্ত জরিমানা বা বিলম্ব কর ছাড়াই আয়বর্ষ শেষ হওয়ার পরবর্তী ৩০ জুন পর্যন্ত বছরের যেকোনো দিন তাদের প্রথম রিটার্নটি দাখিল করার অনন্য আইনি সুবিধা পাবেন। বিদেশে অবস্থানরত বাংলাদেশী প্রবাসী করদাতা: উচ্চশিক্ষা, লিয়েনে চাকরি বা বাৎসরিক মেয়াদে বৈধ ভিসায় দেশের বাইরে অবস্থানরত বাংলাদেশী করদাতাদের স্বস্তি দিতে বিশেষ সময় নির্ধারণ করা হয়েছে। তারা বাংলাদেশে পুনরায় প্রত্যাবর্তনের দিন থেকে পরবর্তী ৯০ (নব্বই) দিনের মধ্যে কোনো প্রকার বিলম্ব কর বা জরিমানা ছাড়াই নিরাপদে তাদের বার্ষিক রিটার্ন দাখিল সম্পন্ন করতে পারবেন।২০২৬-২০২৭ করবর্ষের করমুক্ত আয়সীমা এবং করহার জানুনপ্রাতিষ্ঠানিক করদাতাদের জন্য নির্ধারিত রিটার্ন দাখিলের সময়সীমাঃকোম্পানি, অংশীদারি ফার্ম ও ব্যক্তিসংঘের জন্য ভিন্ন আইনি বাধ্যবাধকতা স্বাভাবিক ব্যক্তিশ্রেণীর করদাতাদের মতো সারা বছর রিটার্ন দাখিলের সাধারণ বা নমনীয় বিধানটি কোম্পানি ও অংশীদারি ফার্মের মতো প্রাতিষ্ঠানিক করদাতাদের জন্য প্রযোজ্য নয়। ব্যবসার প্রাতিষ্ঠানিক জবাবদিহিতা ও নিয়মিত অডিট নিশ্চিত করতে আইনের সংশোধনীতে তাদের জন্য একটি সুনির্দিষ্ট সময়সীমা আরোপ করা হয়েছে। বাধ্যতামূলক সময়সীমা: আইনের নতুন সংশোধনী অনুযায়ী, স্বাভাবিক ব্যক্তি করদাতা ব্যতীত অন্যান্য প্রাতিষ্ঠানিক করদাতাদের (যেমন লিমিটেড কোম্পানি বা ব্যক্তিসংঘ) জন্য রিটার্ন দাখিলের সময়সীমা হবে—সংশ্লিষ্ট আয়বর্ষ সমাপ্তির পরবর্তী নবম মাসের ১৫তম দিন অথবা যেক্ষেত্রে উক্ত ১৫তম দিনটি ১৫ সেপ্টেম্বরের পূর্বের তারিখে পড়ে, সেক্ষেত্রে আয়বর্ষ সমাপ্তির পরবর্তী ১৫ সেপ্টেম্বর তারিখের মধ্যে তাদের বাধ্যতামূলকভাবে রিটার্ন দাখিল করতে হবে।বিলম্বে রিটার্ন দাখিলের আইনি ক্ষতিঃঅর্থ আইন, ২০২৬-এর অন্যতম কঠোর একটি সংস্কার হলো বিলম্ব রিটার্নের ক্ষেত্রে করদাতার কর অব্যাহতির সুযোগ অত্যন্ত সংকুচিত করা। আপনি যদি কোনো কারণে ৩১ ডিসেম্বরের নিয়মিত সময়সীমা পার হওয়ার পর রিটার্ন দাখিল করেন, তবে জরিমানার পাশাপাশি আপনার বাৎসরিক আয়ের ওপর প্রদেয় করের হিসাব বদলে যাবে। আইনের সংশোধিত ধারা ১৭৪ অনুযায়ী, কোনো করদাতা যদি বিলম্ব রিটার্ন (Late Return) দাখিল করেন, তবে তিনি তাঁর নিয়মিত কর রেয়াত (Tax Rebate) এবং ষষ্ঠ তফসিল অনুযায়ী প্রাপ্ত অধিকাংশ খাতের কর অব্যাহতির (Tax Exemption) আইনি অধিকার সম্পূর্ণরূপে হারাবেন। আইনি ব্যতিক্রম: বিলম্ব রিটার্ন দিলেও করদাতার অধিকার সুরক্ষায় শুধুমাত্র চাকরি বা চাকরি খাতের বেতন থেকে আয়, পেনশন, প্রাইজবন্ড বা লটারির পুরস্কার, বৈধ রিমিট্যান্স, সঞ্চয়পত্রের সুদ এবং উপহার বা দান থেকে প্রাপ্ত আয়ের ক্ষেত্রে কর অব্যাহতি বা হ্রাসকৃত করের আইনি সুবিধা অক্ষুণ্ণ থাকবে। তবে অন্যান্য সকল খাতের আয়ের ক্ষেত্রে নিয়মিত সাধারণ উচ্চ হারেই কর পরিগণনা করা হবে, যা করদাতার সামগ্রিক করদায় বহুগুণ বাড়িয়ে দিতে পারে।অর্থ আইন, ২০২৬-এর মাধ্যমে বাংলাদেশের আয়কর ব্যবস্থাপনায় যে পরিবর্তনগুলো আনা হয়েছে, তা আধুনিক ও করদাতাবান্ধব বলা যায়। করদাতার জন্য কোনো অনমনীয় নির্দিষ্ট শেষ তারিখ বা "কর দিবস / Tax Day" আরোপ না করে সারা বছর রিটার্ন দাখিলের সুযোগ দেওয়া নিশ্চিতভাবেই করদাতাদের মানসিক চাপ দূর করতে সহায়তা করবে। তবে সারা বছর রিটার্ন দেওয়ার স্বাধীনতা থাকলেও বিলম্বে রিটার্ন দাখিলের ক্ষেত্রে কর রেয়াত এবং ষষ্ঠ তফিসলের অত্যন্ত গুরুত্বপূর্ণ কর অব্যাহতিগুলো বাতিলের যে কঠোর বিধান রাখা হয়েছে, তা করদাতাদের সময়মতো ফাইল জমার ব্যাপারে অত্যন্ত সতর্ক হওয়ার বার্তা দেয়।একই সাথে, আর্লি বার্ড রেয়াতের মতো কর ছাড়ের প্রণোদনা এবং করদাতাদের হয়রানি কমাতে ইলেকট্রনিক ফান্ড ট্রান্সফারের (EFT) মাধ্যমে স্বয়ংক্রিয় কর ফেরত (Automated Refund) প্রবর্তন করা কর ব্যবস্থার স্বচ্ছতা ও গতিশীলতারই বহিঃপ্রকাশ। তাই নতুন কর আইনের এই ইতিবাচক সুযোগগুলোকে কাজে লাগিয়ে প্রথম কোয়ার্টার অর্থাৎ ৩০ সেপ্টেম্বরের মধ্যেই কর ফাইল প্রস্তুত করে তা দাখিল করাই হবে একজন সচেতন ও দূরদর্শী করদাতার জন্য সর্বোত্তম আইনি ও আর্থিক সিদ্ধান্ত।
প্রশ্নোত্তর
সাধারণ জিজ্ঞাসা
২০২৬-২৭ করবর্ষে সাধারণ করদাতাদের জন্য রিটার্ন দাখিলের সময়সীমা কত তারিখ পর্যন্ত এবং এতে নতুন কী নিয়ম করা হয়েছে?
৩০ জুন ২০২৬ তারিখে প্রকাশিত চূড়ান্ত অর্থ আইন, ২০২৬ অনুযায়ী ব্যক্তিশ্রেণির সাধারণ করদাতারা এখন বছরের যেকোনো সময়ই রিটার্ন জমা দিতে পারবেন। তবে করবর্ষের (১ জুলাই থেকে ৩০ জুন) কোন মাসে রিটার্ন দিচ্ছেন, তার ওপর ভিত্তি করে আপনার করের হিসাব বদলে যাবে। যেমনঃ
- জুলাই থেকে সেপ্টেম্বর (১ জুলাই – ৩০ সেপ্টেম্বর): বছরের শুরুতে এই ৩ মাসের মধ্যে রিটার্ন জমা দিলে আপনি মোট প্রদেয় করের ওপর সরাসরি ৫% ছাড় (কর প্রণোদনা) অথবা সর্বোচ্চ ২৫,০০০ টাকা পর্যন্ত সরাসরি কর রেয়াত পাবেন।
- অক্টোবর থেকে ডিসেম্বর (১ অক্টোবর – ৩১ ডিসেম্বর): এই সময়ে রিটার্ন দিলে কোনো অতিরিক্ত পুরস্কার বা ছাড়ও পাবেন না, আবার কোনো প্রকার বিলম্ব জরিমানা বা অতিরিক্ত করও দিতে হবে না।
- জানুয়ারি থেকে মার্চ (১ জানুয়ারি – ৩১ মার্চ): ৩১ ডিসেম্বরের রেগুলার সময় পার হয়ে গেলে এই ৩ মাসে রিটার্ন দিলে আপনার মোট করের ওপর ২% অথবা ফ্ল্যাট ৩,০০০ টাকা (এই দুটির মধ্যে যেটি বেশি) বিলম্ব জরিমানা বা অতিরিক্ত কর দিতে হবে।
- এপ্রিল থেকে জুন (১ এপ্রিল – ৩০ জুন): আরও বেশি দেরি করে বছরের শেষ ৩ মাসে রিটার্ন জমা দিলে আপনার মোট করের ওপর ৫% অথবা ফ্ল্যাট ৫,০০০ টাকা (এই দুটির মধ্যে যেটি বেশি) বিলম্ব জরিমানা বা অতিরিক্ত কর পরিশোধ করতে হবে।
- নতুন করদাতাদের ক্ষেত্রে (First-time Filer): আপনি যদি জীবনে প্রথমবার রিটার্ন জমা দিয়ে থাকেন, তবে কোনো বিলম্ব জরিমানা ছাড়াই পুরো বছরের যেকোনো সময় (পরবর্তী ৩০ জুন পর্যন্ত) রিটার্ন দিতে পারবেন।
২০২৬-২০২৭ করবর্ষে ব্যক্তিশ্রেণির করদাতাদের জন্য করমুক্ত আয়ের সীমা কত টাকা?
৩০ জুন ২০২৬ তারিখে গেজেট আকারে পাস হওয়া চূড়ান্ত অর্থ আইন অনুযায়ী, ব্যক্তিশ্রেণির সাধারণ করদাতাদের বার্ষিক করযোগ্য আয়ের করমুক্ত সীমা নিচে দেওয়া হলো:
- সাধারণ করদাতা (পুরুষ): বার্ষিক প্রথম ৪,০০,০০০ (চার লাখ) টাকা।
- নারী এবং ৬৫ বছর বা তার বেশি বয়সী করদাতা: বার্ষিক প্রথম ৪,৫০,০০০ টাকা।
- প্রতিবন্ধী এবং তৃতীয় লিঙ্গের করদাতা: বার্ষিক প্রথম ৫,২৫,০০০ টাকা।
- গেজেটভুক্ত যুদ্ধাহত বীর মুক্তিযোদ্ধা ও জুলাই গণঅভ্যুত্থানের ‘জুলাই যোদ্ধা’: বার্ষিক প্রথম ৫,৫০,০০০ টাকা।
- আপনার যদি কোনো প্রতিবন্ধী সন্তান বা পোষ্য থাকে, তবে সন্তান প্রতি করমুক্ত সীমা অতিরিক্ত আরও ৫০,০০০ টাকা বেড়ে যাবে।

নতুন করবর্ষে সরকার অনুমোদিত খাতে বিনিয়োগ করলে কত টাকা কর রেয়াত (Tax Rebate) বা ছাড় পাওয়া যাবে?
অর্থ আইন ২০২৬ অনুযায়ী, কর রেয়াত পাওয়ার জন্য নিচের ৩টি সীমার মধ্যে যেটি সবচেয়ে কম, করদাতা চূড়ান্ত করদায়ের বিপরীতে ঠিক সেই পরিমাণ অর্থ ছাড় বা রেয়াত পাবেন:
- আপনার মোট করযোগ্য আয়ের ৩%।
- আপনার মোট অনুমোদিত বিনিয়োগের ১০%।
- সর্বোচ্চ আইনি সীমা ৭,৫০,০০০ (সাত লাখ পঞ্চাশ হাজার) টাকা।
সঞ্চয়পত্রের মুনাফার ওপর যে কর কাটা হয়, সেটাই কি চূড়ান্ত কর?
না, ২০২৬-২০২৭ করবর্ষ হতে সঞ্চয়পত্রের মুনাফার ওপর উৎসে কেটে নেওয়া করকে এখন আর 'চূড়ান্ত কর' বা ফাইনাল সেটেলমেন্ট বলা যাবে না; এটি মূলত "অগ্রিম কর" (Advance Tax) হিসেবে গণ্য করা হবে। নতুন নিয়ম অনুযায়ী, সঞ্চয়পত্র থেকে আপনার অর্জিত মুনাফা বছর শেষে আপনার মোট আয়ের সাথে যুক্ত হবে এবং আপনার নিয়মিত করের স্ল্যাব যদি বেশি হয়, তবে সঞ্চয়পত্রের আয়ের ওপরও আপনার নিয়মিত স্ল্যাব অনুযায়ী কর হিসাব হতে পারে।
পুরাতন স্বর্ণ বা অলংকার বিক্রি করলে কি ট্যাক্স দেওয়া লাগবে?
হ্যাঁ, নতুন অর্থ আইনে ব্যক্তিগত ব্যবহারের স্বর্ণ, রূপা বা অলংকারকে স্পষ্টভাবে 'মূলধনী পরিসম্পদ' হিসেবে অন্তর্ভুক্ত করা হয়েছে।
আপনি যখন কোনো জুয়েলারি বা স্বর্ণ ব্যবসায়ীর কাছে আপনার পুরনো অলংকার বিক্রি করতে যাবেন, তখন ব্যবসায়ী মোট বিক্রয়মূল্যের ওপর ০.৫% (শূন্য দশমিক পাঁচ শতাংশ) হারে উৎসে কর (TDS) কেটে রেখে আপনাকে টাকা দেবেন। এই স্বর্ণ বিক্রির মাধ্যমে আপনার যে মূলধনী লাভ (বিক্রয় মূল্য থেকে কেনা দাম বাদ দিয়ে যা থাকে) হবে, তার ওপর আপনাকে ফ্ল্যাট ৫% (পাঁচ শতাংশ) কর দিতে হবে। তবে বিক্রির সময় কেটে রাখা ০.৫% উৎসে কর পরবর্তীতে আপনার চূড়ান্ত করদায়ের সাথে সমন্বয় করা যাবে।
আমার বার্ষিক আয় যদি ৪ লাখ টাকার কম (করমুক্ত সীমার নিচে) হয়, তবুও কি আমার জন্য আয়কর রিটার্ন জমা দেওয়া বাধ্যতামূলক?
হ্যাঁ, বার্ষিক আয় করমুক্ত সীমার নিচে থাকলেও কিছু বিশেষ ক্ষেত্রে রিটার্ন দেওয়া আইনত বাধ্যতামূলক। আপনার যদি ১২ ডিজিটের টিআইএন (TIN) থাকে এবং ক্রেডিট কার্ড ব্যবহার, ব্যাংক অ্যাকাউন্ট সচল রাখা, ৫ লাখ টাকার বেশি সঞ্চয়পত্র কেনা, ডিপিএস বা এফডিআর করা, ট্রেড লাইসেন্স নেওয়া, গাড়ি বা মোটরসাইকেল রেজিস্ট্রেশন ইত্যাদি ৪৫টি সরকারি-বেসরকারি নাগরিক সেবা (Proof of Submission of Return) গ্রহণের বাধ্যবাধকতা থাকে, তবে আপনাকে অবশ্যই প্রতি বছর সময়মতো আয়কর রিটার্ন দাখিল করতে হবে।
রিটার্ন দাখিলের জন্য কি কি কাগজপত্র প্রয়োজন?
TIN রেজিস্ট্রেশন বাতিল বা বন্ধ করার উপায় কি?
যদি আপনার টিআইএন থাকে কিন্তু বর্তমানে কোনো করযোগ্য আয় না থাকে এবং ভবিষ্যতে আয় করার সম্ভাবনা না থাকে, তবে আপনি উপযুক্ত কারণ দেখিয়ে উপ-কর কমিশনার বরাবর টিআইএন বাতিলের আবেদন করতে পারেন। তবে এর জন্য পূর্ববর্তী সব বছরের রিটার্ন বা জিরো রিটার্ন ক্লিয়ার থাকতে হবে।
আইনি সেবা
আয়কর
ব্যক্তি ও কোম্পানি ক্লায়েন্টদের রিটার্ন প্রস্তুত ও অ্যাসেসমেন্ট সংক্রান্ত আইনি সেবা।
আয়কর অডিট নিষ্পত্তি
অডিটের জন্য নির্বাচিত ফাইলের অডিট কার্যক্রম মোকাবিলা।
কর আপিল নিষ্পত্তি
কর কমিশনার (আপিল) এবং ট্রাইব্যুনাল বিভাগে মামলা পরিচালনা, রেফারেন্স এবং শুনানি।
লিগ্যাল অপিনিয়ন
আয়কর আইন সংক্রান্ত নোটিশের সুনির্দিষ্ট আইনি মতামত প্রদান।
কোম্পানি ট্যাক্স
কর্পোরেট ট্যাক্স কমপ্লায়েন্স, উৎসে করের (TDS) রিটার্ন দাখিল, ট্রেড লাইসেন্স এবং আইনি ফাইল প্রস্তুতকরণ।
সনদ ও নিবন্ধন সেবা
করদাতাদের জন্য TIN এবং উইথহোল্ডার আইডেন্টিফিকেশন নম্বর (WIN) গ্রহণ ও সংশোধন।
সাক্ষাৎ
যোগাযোগ
চেম্বার
১৪ কাকরাইল, রমনা, ঢাকা।
সাক্ষাতের সময়
রবিবার - বৃহস্পতিবার:
সকাল ১০:০০ - বিকাল ৫:০০
শুক্রবার ও শনিবার: বন্ধ
সাক্ষাতের নিয়ম
"চেম্বারে সাক্ষাতের জন্য অনুগ্রহ করে ফোনে সময় নির্ধারণ করে নিন। পরামর্শের জন্য প্রাসঙ্গিক নথিপত্র সাথে আনা আবশ্যক।"